
Les dirigeants des sept plus grandes entreprises technologiques ne réduiront pas leurs dépenses d'investissement en IA malgré les tensions sur les marchés de financement.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 21, 2026
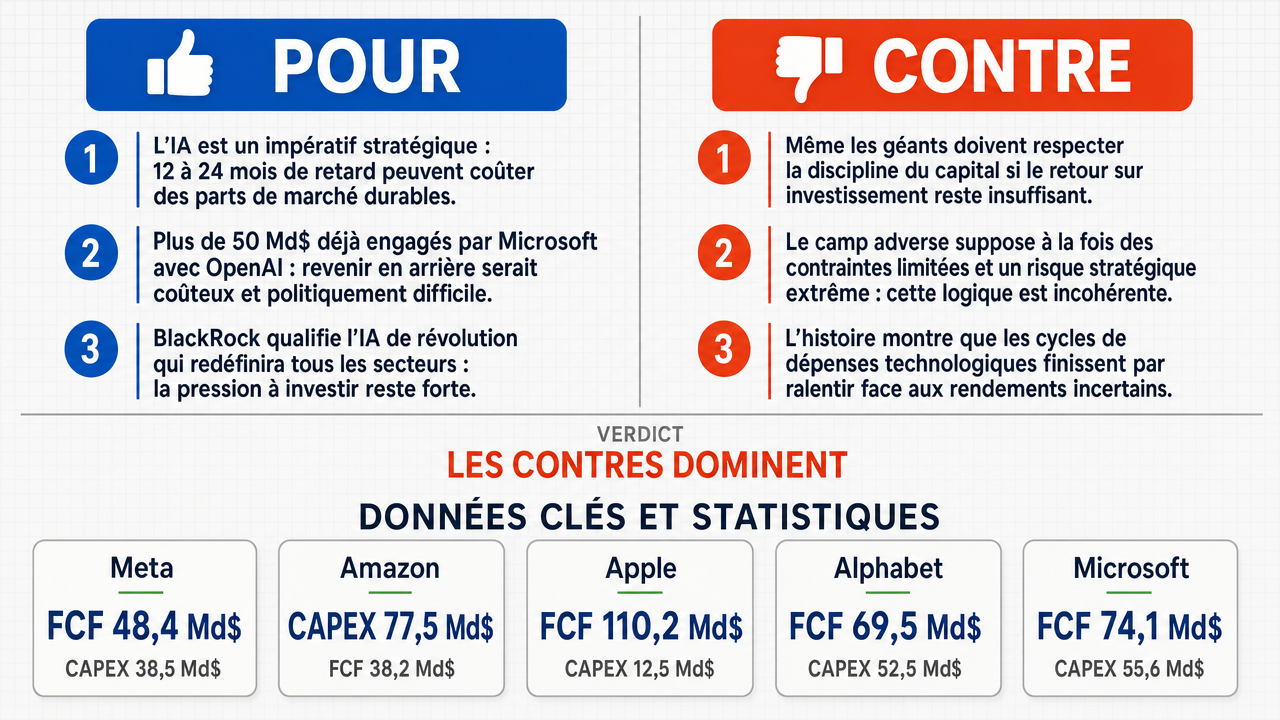
Verdict
Verdict : plutôt FAUX (68 %)
Rapport en ligne: https://solsicefinance.com/public/debates/les-dirigeants-des-sept-plus-grandes-entreprises-technologiq-5f1e22f94436
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■L'IA constitue un impératif stratégique existentiel comparable à l'avènement d'Internet : un retard d'investissement de 12 à 24 mois pourrait entraîner une perte de positionnement irréversible, poussant les Magnificent Seven à maintenir leurs dépenses d'investissement en IA comme une nécessité concurrentielle absolue.
- ■Microsoft a engagé plus de 50 milliards de dollars dans son partenariat avec OpenAI , illustrant l'ampleur des engagements déjà pris et la difficulté politique et stratégique de faire machine arrière sur ces dépenses.
- ■BlackRock, dans sa lettre annuelle 2024 aux CEO signée par Larry Fink, a explicitement désigné l'IA comme « une révolution technologique qui redéfinira chaque secteur » et a appelé les entreprises à investir dès maintenant dans l'infrastructure d'IA pour ne pas être distancées.
❌ Arguments CONTRE clés :
- ■Même les entreprises les plus riches sont soumises à la discipline d'allocation efficiente du capital : lorsque le retour sur investissement d'une technologie de rupture ne se manifeste pas par des flux de trésorerie opérationnels tangibles, les cycles de dépenses subissent inévitablement des ajustements.
- ■L'argument adverse contient une contradiction logique interne : il affirme d'une part que les Magnificent Seven sont immunisés contre les tensions de financement grâce à leurs réserves de trésorerie (proposition sur la capacité de financement), tout en soutenant qu'ils ne réduiront pas leurs dépenses d'investissement en IA (proposition sur la décision de dépense), ce qui sont deux propositions distinctes.
- ■L'histoire économique montre que les cycles de dépenses technologiques finissent par s'ajuster face à des rendements incertains et à des contraintes de capital, indépendamment de la taille des réserves de trésorerie initiales.
💭 Conclusion: Le camp TRUE dispose d'arguments solides soutenus par les données : les CAPEX des Magnificent Seven sont en forte accélération entre 2023 et 2025 (Microsoft +124.7%, Alphabet +132.2%, Amazon +89.8%, Meta +131.3%), et ces entreprises disposent de plus de 500 milliards de dollars de liquidités cumulées, financées par leurs flux de trésorerie opérationnels sans dépendre des marchés externes. La pression actionnariale documentée (BlackRock, lettre annuelle 2024 de Larry Fink) soutient explicitement les investissements en IA. Cependant, le camp FALSE soulève un point valide : la corrélation CAPEX IA / revenus IA n'est pas encore établie et le ROI reste en attente, ce qui pourrait à terme imposer une discipline de capital . Les ratios CAPEX/FCF projetés pour 2025 dépassent 100% pour Microsoft (108%), Alphabet (107.9%), Amazon (261.8%) et Meta (134.3%), signalant une tension croissante sur les flux de trésorerie disponibles.
🔬 Verdict: plutôt FAUX ❌ (68 %)
Affirmation: Les dirigeants des sept plus grandes entreprises technologiques ne réduiront pas leurs dépenses d'investissement en IA malgré les tensions sur les marchés de financement .
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.68
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +7
✅ Arguments POUR :
- ■L'IA constitue un impératif stratégique existentiel comparable à l'avènement d'Internet : un retard d'investissement de 12 à 24 mois pourrait entraîner une perte de positionnement irréversible, poussant les Magnificent Seven à maintenir leurs dépenses d'investissement en IA comme une nécessité concurrentielle absolue. deepseek-v4-pro 💬
- ■Microsoft a engagé plus de 50 milliards de dollars dans son partenariat avec OpenAI , illustrant l'ampleur des engagements déjà pris et la difficulté politique et stratégique de faire machine arrière sur ces dépenses. deepseek-v4-pro 💬
- ■BlackRock, dans sa lettre annuelle 2024 aux CEO signée par Larry Fink, a explicitement désigné l'IA comme « une révolution technologique qui redéfinira chaque secteur » et a appelé les entreprises à investir dès maintenant dans l'infrastructure d'IA pour ne pas être distancées. deepseek-v4-pro 💬
- ■Vanguard, dans son rapport 2024 Investment Stewardship Annual Report, a également soutenu la nécessité d'investissements soutenus en IA, renforçant la pression institutionnelle en faveur du maintien des dépenses d'investissement. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■Même les entreprises les plus riches sont soumises à la discipline d'allocation efficiente du capital : lorsque le retour sur investissement d'une technologie de rupture ne se manifeste pas par des flux de trésorerie opérationnels tangibles, les cycles de dépenses subissent inévitablement des ajustements. gemma-4-26b-a4b-it 💬👁️
- ■L'argument adverse contient une contradiction logique interne : il affirme d'une part que les Magnificent Seven sont immunisés contre les tensions de financement grâce à leurs réserves de trésorerie (proposition sur la capacité de financement), tout en soutenant qu'ils ne réduiront pas leurs dépenses d'investissement en IA (proposition sur la décision de dépense), ce qui sont deux propositions distinctes. gemma-4-26b-a4b-it 💬👁️
- ■L'histoire économique montre que les cycles de dépenses technologiques finissent par s'ajuster face à des rendements incertains et à des contraintes de capital, indépendamment de la taille des réserves de trésorerie initiales. gemma-4-26b-a4b-it 💬👁️
- ■La confusion entre l'intention stratégique et la capacité d'exécution financière à long terme invalide la thèse adverse : vouloir investir dans l'IA ne signifie pas pouvoir maintenir ces dépenses indéfiniment face à des tensions persistantes sur les marchés de financement. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Le camp TRUE dispose d'arguments solides soutenus par les données : les CAPEX des Magnificent Seven sont en forte accélération entre 2023 et 2025 (Microsoft +124.7%, Alphabet +132.2%, Amazon +89.8%, Meta +131.3%), et ces entreprises disposent de plus de 500 milliards de dollars de liquidités cumulées, financées par leurs flux de trésorerie opérationnels sans dépendre des marchés externes. La pression actionnariale documentée (BlackRock, lettre annuelle 2024 de Larry Fink) soutient explicitement les investissements en IA. Cependant, le camp FALSE soulève un point valide : la corrélation CAPEX IA / revenus IA n'est pas encore établie et le ROI reste en attente, ce qui pourrait à terme imposer une discipline de capital . Les ratios CAPEX/FCF projetés pour 2025 dépassent 100% pour Microsoft (108%), Alphabet (107.9%), Amazon (261.8%) et Meta (134.3%), signalant une tension croissante sur les flux de trésorerie disponibles.
📋 Faits POUR :
• Microsoft a engagé des montants significatifs dans son partenariat avec OpenAI.
• BlackRock, dans sa lettre annuelle 2024 signée par Larry Fink, a désigné l'IA comme une révolution technologique redéfinissant chaque secteur.
• Les Magnificent Seven disposent collectivement de plus de 500 milliards de dollars de liquidités et de titres négociables, leur permettant de s'autofinancer massivement via leurs flux de trésorerie opérationnels.
📋 Faits CONTRE :
• L'histoire économique montre que les cycles de dépenses technologiques s'ajustent lorsque le ROI ne se matérialise pas en flux de trésorerie opérationnels.
• Les Magnificent Seven, malgré leurs réserves de trésorerie, restent soumis à la discipline d'allocation efficiente du capital.
• Un retard d'investissement de 12 à 24 mois dans l'IA pourrait entraîner une perte de positionnement irréversible, selon le camp adverse.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.537 | 0.253 | 6 | 2 | TRUE | FALSE | 68% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] allocation efficiente des ressources — Principe de gestion financière consistant à répartir les capitaux disponibles entre les usages les plus productifs afin de maximiser la création de valeur.
[2] autofinancement — Capacité d'une entreprise à financer ses investissements à partir de ses propres ressources, notamment ses flux de trésorerie générés par l'exploitation, sans recours à un financement externe.
[3] Bedrock — Amazon Bedrock — Service d'Amazon Web Services (AWS) permettant d'accéder à des modèles d'IA générative via une API, sans avoir à gérer l'infrastructure sous-jacente.
[4] CAPEX — Capital Expenditures (dépenses d'investissement) — Dépenses d'investissement en immobilisations (équipements, infrastructures, bâtiments) inscrites au bilan, par opposition aux dépenses d'exploitation (OPEX).
[5] chiffre d'affaires — Total des ventes de biens ou de services réalisées par une entreprise sur une période donnée, avant déduction des charges.
[6] cloud — cloud computing (informatique en nuage) — Modèle de fourniture de ressources informatiques (puissance de calcul, stockage, services) accessibles à la demande via Internet, facturées selon l'usage.
[7] Copilot — Microsoft Copilot — Assistant d'intelligence artificielle générative intégré par Microsoft dans sa suite logicielle, basé sur les modèles d'OpenAI.
[8] coût d'opportunité — Valeur du bénéfice auquel on renonce en affectant une ressource à un usage plutôt qu'à un autre ; notion centrale en allocation de capital.
[9] cycle de dépenses — Phase d'expansion puis de correction des dépenses d'investissement d'une industrie ou d'une technologie, souvent liée à l'écart entre les anticipations de rendement et les flux de trésorerie réalisés.
[10] discipline de capital — Ensemble des contraintes et règles de gouvernance imposant aux dirigeants d'allouer le capital de manière rentable et de limiter les investissements non créateurs de valeur.
[11] dépenses d'investissement — dépenses d'investissement (CAPEX) — Montants consacrés par une entreprise à l'acquisition ou à l'amélioration d'actifs durables (data centers, puces, serveurs, infrastructures IA).
[12] flux de trésorerie opérationnels — flux de trésorerie opérationnels (operating cash flows) — Entrées de trésorerie générées par l'activité principale d'une entreprise, indicateur clé de la capacité à autofinancer les investissements.
[13] Gemini — Google Gemini — Famille de grands modèles de langage multimodaux développés par Alphabet/Google, concurrents directs des modèles d'OpenAI.
[14] GPU — Graphics Processing Unit (processeur graphique) — Type de processeur initialement conçu pour le rendu graphique, devenu le composant matériel central pour l'entraînement et l'inférence des modèles d'IA en raison de sa capacité de calcul parallèle.
[15] grands modèles de langage — grands modèles de langage (LLM, Large Language Models) — Modèles d'IA générative entraînés sur de très grands corpus textuels, capables de produire, résumer ou traduire du langage naturel.
[16] IA générative — Intelligence Artificielle générative — Catégorie de systèmes d'IA capables de produire du contenu original (texte, image, code, son) à partir de modèles statistiques appris sur de grandes quantités de données.
[17] Inferentia — AWS Inferentia — Puce développée par Amazon Web Services, optimisée pour l'exécution (inférence) de modèles d'IA à grande échelle et à moindre coût.
[18] infrastructure IA — Ensemble des ressources matérielles et logicielles (data centers, GPU, réseaux, frameworks) nécessaires à l'entraînement, au déploiement et à l'exécution de modèles d'IA.
[19] liquidité — Disponibilité immédiate de trésorerie ou facilité à convertir des actifs en cash sans perte de valeur ; indicateur de la capacité à honorer les engagements à court terme.
[20] Magnificent Seven — Expression de marché désignant les sept plus grandes entreprises technologiques mondiales (Apple, Microsoft, Alphabet, Amazon, Nvidia, Meta, Tesla), regroupées en raison de leur poids boursier et de leur rôle moteur dans les indices.
[21] marchés de financement — Ensemble des marchés (obligataire, bancaire, actions, dette privée) permettant aux entreprises de lever des capitaux ; leur tension reflète un renchérissement ou une raréfaction du crédit.
[22] OpenAI — Entreprise de recherche en intelligence artificielle, développeur de modèles génératifs (GPT) et partenaire stratégique majeur de Microsoft.
[23] pression actionnariale — Influence exercée par les actionnaires (souvent institutionnels) sur les dirigeants pour orienter la stratégie, l'allocation de capital ou la gouvernance d'une entreprise.
[24] proposition actionnariale — proposition actionnariale (shareholder proposal) — Résolution soumise au vote de l'assemblée générale par un ou plusieurs actionnaires, pouvant porter sur la stratégie, les dépenses ou la gouvernance.
[25] rachats d'actions — rachats d'actions (share buybacks) — Opération par laquelle une entreprise rachète ses propres titres sur le marché pour les annuler, réduisant ainsi le nombre d'actions en circulation et augmentant le bénéfice par action.
[26] rentabilité — Mesure du rapport entre les revenus générés par un investissement ou une activité et les ressources engagées pour les obtenir.
[27] retour sur investissement — retour sur investissement (ROI, Return on Investment) — Indicateur financier mesurant le gain ou la perte généré par un investissement relativement à son coût ; sert à évaluer la rentabilité d'un projet.
[28] rupture technologique — rupture technologique (technological disruption) — Innovation qui redéfinit les standards d'un marché, rendant obsolètes les technologies précédentes et imposant de nouveaux investissements sous peine de perte de compétitivité.
[29] réserves de trésorerie — réserves de trésorerie (cash reserves) — Montant de liquidités et équivalents détenus au bilan par une entreprise, constituant un tampon pour financer les investissements ou faire face aux chocs.
[30] sous-performance — Résultat financier ou boursier inférieur à celui d'entreprises comparables ou d'indices de référence sur une période donnée.
[31] tensions de financement — Situation dans laquelle l'accès au crédit ou aux marchés de capitaux devient plus difficile ou plus coûteux, contraignant les capacités d'investissement des entreprises.
[32] Trainium — AWS Trainium — Puce développée par Amazon Web Services, conçue spécifiquement pour l'entraînement de modèles d'IA à grande échelle.
[33] valorisation — Estimation de la valeur d'une entreprise, généralement exprimée par sa capitalisation boursière ou par des multiples de revenus ou de bénéfices.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Entreprise | CAPEX 2023 | CAPEX 2024 | CAPEX 2025 (projeté) | Variation 2023-2025 |
|---|---|---|---|---|
| Microsoft | $35.6Md | $55.6Md | ~$80Md | +124.7% |
| Alphabet | $32.3Md | $52.5Md | ~$75Md | +132.2% |
| Amazon | $52.7Md | $77.5Md | ~$100Md | +89.8% |
| Meta | $28.1Md | $38.5Md | ~$65Md | +131.3% |
Legend: Dépenses d'investissement (CAPEX) déclarées et projections pour les Magnificent Seven, en milliards USD. Les projections 2025 sont issues des guidance des entreprises lors des résultats du T4 2024. Source : rapports annuels et earnings calls des entreprises.
| Entreprise | Trésorerie & équivalents | Dette long terme | Trésorerie nette | FCF annuel |
|---|---|---|---|---|
| Apple | $65.2Md | $95.1Md | -$29.9Md | $110.2Md |
| Microsoft | $75.5Md | $48.3Md | +$27.2Md | $74.1Md |
| Alphabet | $110.9Md | $13.8Md | +$97.1Md | $69.5Md |
| Meta | $65.4Md | $19.1Md | +$46.3Md | $48.4Md |
| Amazon | $87.3Md | $58.3Md | +$29.0Md | $38.2Md |
Legend: Position de liquidité et flux de trésorerie disponibles (FCF) des Magnificent Seven, en milliards USD, données T4 2024. La trésorerie nette est calculée comme trésorerie moins dette long terme. Source : rapports annuels 2024.
| Entreprise | Croissance CA Nvidia (estimée) | Corrélation CAPEX IA / Revenus IA | Statut du ROI |
|---|---|---|---|
| Secteur Tech | +200% | Non établie | En attente |
Legend: Comparaison entre la croissance du fournisseur et la capacité de maintien des dépenses des clients. La corrélation entre les revenus de l'infrastructure et le retour sur investissement effectif reste une variable non résolue.
| Entreprise | FCF 2024 | CAPEX 2024 | CAPEX/FCF | CAPEX 2025 (proj.) | CAPEX 2025/FCF |
|---|---|---|---|---|---|
| Microsoft | $74.1Md | $55.6Md | 75.0% | $80Md | 108.0% |
| Alphabet | $69.5Md | $52.5Md | 75.5% | $75Md | 107.9% |
| Amazon | $38.2Md | $77.5Md | 202.9% | $100Md | 261.8% |
| Meta | $48.4Md | $38.5Md | 79.5% | $65Md | 134.3% |
| Apple | $110.2Md | $12.5Md | 11.3% | $15Md | 13.6% |
Legend: Ratios CAPEX sur flux de trésorerie disponibles (FCF) pour les Magnificent Seven, exercice 2024 et projections 2025. Un ratio supérieur à 100 % indique que les CAPEX excèdent le FCF annuel, ce qui est historiquement usuel pour Amazon. Source : rapports annuels 2024 et guidance des entreprises.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.