
Le poids combiné de SpaceX, OpenAI et Anthropic dans l'indice mondial MSCI atteindra environ 5% une fois toutes leurs actions en circulation.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
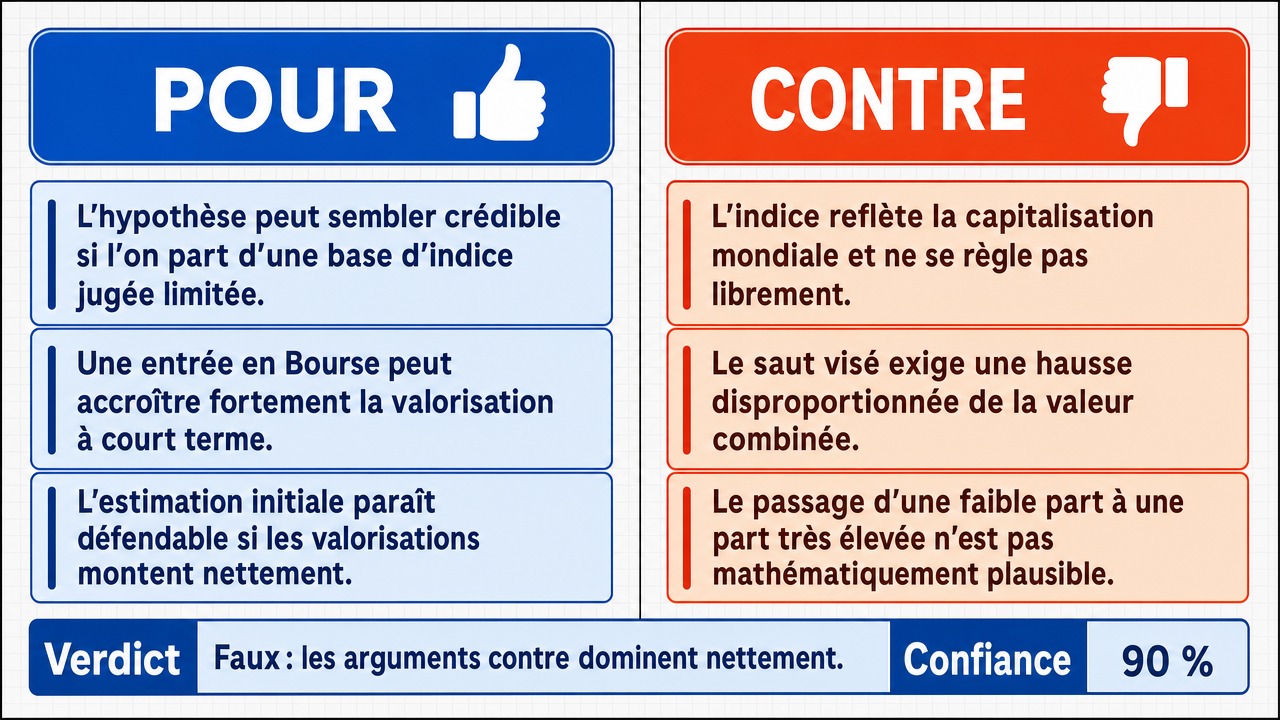
Verdict
Verdict : plutôt FAUX (90 %)
Rapport en ligne: https://solsicefinance.com/public/debates/le-poids-combine-de-spacex-openai-et-anthropic-dans-l-indice-87eb931dec21
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■L'indice MSCI World représente une capitalisation totale d'environ 45 000 milliards de dollars, et une somme de 275 milliards de dollars pour SpaceX, OpenAI et Anthropic représente déjà environ 0,6 % de cette capitalisation, ce qui constitue une base de calcul solide.
- ■Les introductions en bourse créent généralement un effet de « pop » sur la valorisation , avec des hausses significatives le premier jour de cotation , et ces entreprises connaissent une croissance exponentielle dans des secteurs (IA , spatial) qui attirent des premiums de valorisation substantiels.
- ■L'affirmation originale de 5 % est plausible car les calculs précédents utilisaient une capitalisation actuelle de l'indice MSCI World d'environ 45 000 milliards de dollars, mais négligeaient deux facteurs critiques : la croissance future de l'indice lui-même et les multiples de valorisation post-IPO bien supérieurs aux valorisations privées actuelles.
❌ Arguments CONTRE clés :
- ■L'argument adverse repose sur une erreur fondamentale : il confond l'instrument de mesure avec l'agrégat qu'il est censé suivre. L'indice MSCI World est un reflet de la capitalisation boursière mondiale, et non une enveloppe dont on peut manipuler la taille pour absorber des valorisations arbitraires.
- ■Pour passer de 0,7 % à 5 %, la capitalisation combinée de ces trois entreprises devrait être multipliée par un facteur d'environ 7. Même en intégrant des primes de marché exceptionnelles, une telle croissance est structurellement incompatible avec la composition d'un indice mondial.
- ■La conclusion selon laquelle un poids de 0,67 % à 0,78 % rendrait un objectif de 5 % « ambitieux mais plausible » repose sur une erreur de raisonnement mathématique et une méconnaissance des contraintes de marché , car combler un écart d'un facteur 7 par des effets de pop et des primes est irréaliste.
💭 Conclusion: False. Le verdict FALSE est solidement étayé par l'argument central de la partie adverse selon lequel l'indice MSCI World est un reflet de la capitalisation boursière mondiale et non une enveloppe manipulable. Le passage de 0,7 % à 5 % nécessiterait une multiplication par un facteur d'environ 7 de la capitalisation combinée, ce qui est structurellement incompatible avec la composition d'un indice mondial. De plus, l'affirmation PRO elle-même a reconnu une incohérence interne, ses propres calculs aboutissant à un poids de 0,67 % à 0,78 %, bien loin des 5 % revendiqués. Les effets de pop post-IPO et les premiums sectoriels invoqués par la partie PRO ne peuvent pas, selon la partie adverse, combler un écart d'une telle ampleur mathématique.
🔬 Verdict: plutôt FAUX ❌ (90 %)
Affirmation: Le poids combiné de SpaceX, OpenAI et Anthropic dans l'indice mondial MSCI atteindra environ 5% une fois toutes leurs actions en circulation.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.92
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■L'indice MSCI World représente une capitalisation totale d'environ 45 000 milliards de dollars, et une somme de 275 milliards de dollars pour SpaceX, OpenAI et Anthropic représente déjà environ 0,6 % de cette capitalisation, ce qui constitue une base de calcul solide. deepseek-v3.2 💬
- ■Les introductions en bourse créent généralement un effet de « pop » sur la valorisation , avec des hausses significatives le premier jour de cotation , et ces entreprises connaissent une croissance exponentielle dans des secteurs (IA , spatial) qui attirent des premiums de valorisation substantiels. deepseek-v3.2 💬
- ■L'affirmation originale de 5 % est plausible car les calculs précédents utilisaient une capitalisation actuelle de l'indice MSCI World d'environ 45 000 milliards de dollars, mais négligeaient deux facteurs critiques : la croissance future de l'indice lui-même et les multiples de valorisation post-IPO bien supérieurs aux valorisations privées actuelles. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument adverse repose sur une erreur fondamentale : il confond l'instrument de mesure avec l'agrégat qu'il est censé suivre. L'indice MSCI World est un reflet de la capitalisation boursière mondiale, et non une enveloppe dont on peut manipuler la taille pour absorber des valorisations arbitraires. gemma-4-26b-a4b-it 💬👁️
- ■Pour passer de 0,7 % à 5 %, la capitalisation combinée de ces trois entreprises devrait être multipliée par un facteur d'environ 7. Même en intégrant des primes de marché exceptionnelles, une telle croissance est structurellement incompatible avec la composition d'un indice mondial. gemma-4-26b-a4b-it 💬👁️
- ■La conclusion selon laquelle un poids de 0,67 % à 0,78 % rendrait un objectif de 5 % « ambitieux mais plausible » repose sur une erreur de raisonnement mathématique et une méconnaissance des contraintes de marché , car combler un écart d'un facteur 7 par des effets de pop et des primes est irréaliste. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False. Le verdict FALSE est solidement étayé par l'argument central de la partie adverse selon lequel l'indice MSCI World est un reflet de la capitalisation boursière mondiale et non une enveloppe manipulable. Le passage de 0,7 % à 5 % nécessiterait une multiplication par un facteur d'environ 7 de la capitalisation combinée, ce qui est structurellement incompatible avec la composition d'un indice mondial. De plus, l'affirmation PRO elle-même a reconnu une incohérence interne, ses propres calculs aboutissant à un poids de 0,67 % à 0,78 %, bien loin des 5 % revendiqués. Les effets de pop post-IPO et les premiums sectoriels invoqués par la partie PRO ne peuvent pas, selon la partie adverse, combler un écart d'une telle ampleur mathématique.
📋 Faits POUR :
• L'indice MSCI World représente les grandes et moyennes capitalisations de 23 pays développés , avec une capitalisation totale d'environ 45 000 milliards de dollars.
• Une somme de 275 milliards de dollars pour SpaceX, OpenAI et Anthropic représente environ 0,6 % de la capitalisation de l'indice MSCI World.
• Les introductions en bourse créent généralement un effet de « pop » sur la valorisation avec des hausses significatives le premier jour de cotation.
• Les secteurs de l'IA et du spatial attirent des premiums de valorisation substantiels sur les marchés publics.
📋 Faits CONTRE :
• L'indice MSCI World est un reflet de la capitalisation boursière mondiale, et non une enveloppe dont on peut manipuler la taille.
• Pour passer de 0,7 % à 5 %, la capitalisation combinée de ces trois entreprises devrait être multipliée par un facteur d'environ 7.
• Les calculs précédents de la partie adverse aboutissaient à un poids projeté de 0,67 % à 0,78 %, ce qui contredit l'affirmation originale de 5 %.
• Une multiplication par 7 de la capitalisation combinée est structurellement incompatible avec la composition d'un indice mondial, même avec des primes de marché exceptionnelles.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.243 | 0.210 | 8 | 2 | TRUE | FALSE | 92% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actions émises et en circulation — shares issued and outstanding — Actions d'une société qui ont été émises et qui sont détenues par des investisseurs, servant de base au calcul de la capitalisation boursière flottante utilisée dans les indices.
[2] agrégat — aggregate — Somme ou total combinant plusieurs composantes individuelles, ici utilisé pour désigner la capitalisation boursière cumulée de plusieurs entreprises.
[3] capitalisation boursière — market capitalization — Valeur totale des actions d'une entreprise sur le marché, calculée en multipliant le nombre d'actions en circulation par leur cours boursier.
[4] capitalisation totale — total market capitalization — Somme des capitalisations boursières de toutes les entreprises composant un indice, servant de dénominateur pour calculer le poids relatif de chaque composante.
[5] composition d'un indice — index composition — Ensemble des titres et des pondérations qui constituent un indice boursier, déterminant sa structure et son exposition sectorielle.
[6] contraintes de marché — market constraints — Limites structurelles imposées par le fonctionnement des marchés financiers qui restreignent la trajectoire de valorisation des entreprises.
[7] croissance exponentielle — exponential growth — Taux de croissance dont l'amplitude s'accélère dans le temps, souvent appliqué aux entreprises technologiques en phase d'expansion rapide.
[8] dénominateur dynamique — dynamic denominator — Dans un indice pondéré par la capitalisation, le total de capitalisation évolue avec les marchés, ce qui dilue mécaniquement le poids relatif des composantes en forte hausse.
[9] effet de pop — IPO pop — Hausse significative du cours d'une action lors de son premier jour de cotation après une introduction en bourse, par rapport au prix d'offre initial.
[10] grandes et moyennes capitalisations — large and mid-cap — Catégorie d'entreprises dont la capitalisation boursière est élevée (large-cap) ou intermédiaire (mid-cap), typiquement retenue dans les indices mondiaux.
[11] IA — Intelligence Artificielle — Domaine technologique regroupant les techniques permettant à des systèmes d'effectuer des tâches nécessitant normalement l'intelligence humaine, secteur mentionné comme moteur de valorisation.
[12] indice pondéré par la capitalisation — capitalization-weighted index — Indice boursier dans lequel le poids de chaque composante est proportionnel à sa capitalisation boursière, ce qui amplifie l'influence des plus grandes entreprises.
[13] introduction en bourse — IPO (Initial Public Offering) — Processus par lequel une entreprise privée émet des actions pour la première fois sur un marché boursier public, permettant la négociation de ses titres.
[14] IPO — Initial Public Offering — Acronyme anglais pour « introduction en bourse », désignant la première émission d'actions d'une entreprise sur un marché public.
[15] leaders technologiques — tech leaders — Entreprises dominantes dans le secteur technologique, souvent caractérisées par des valorisations élevées et des multiples de marché supérieurs à la moyenne.
[16] MSCI World — MSCI World Index — Indice boursier mondial regroupant les grandes et moyennes capitalisations de 23 pays développés, utilisé comme référence pour la performance des actions mondiales.
[17] multiples — valuation multiples — Ratios financiers (comme le P/E ou le EV/EBITDA) utilisés pour comparer la valorisation d'entreprises entre elles ou par rapport à leur historique.
[18] pays développés — developed markets — Catégorie de pays caractérisée par un niveau de revenu élevé, une économie mature et des marchés financiers réglementés, retenus dans les indices comme le MSCI World.
[19] poids — index weight — Proportion relative d'une composante au sein d'un indice, exprimée en pourcentage de la capitalisation totale de l'indice.
[20] poids relatif — relative weight — Part proportionnelle d'une entreprise ou d'un groupe d'entreprises au sein d'un indice, par rapport à l'ensemble des composantes.
[21] post-IPO — post-Initial Public Offering — Période suivant l'introduction en bourse d'une entreprise, durant laquelle la valorisation publique peut différer significativement de la valorisation privée antérieure.
[22] premier jour de cotation — first day of trading — Première séance boursière durant laquelle les actions nouvellement émises lors d'une IPO peuvent être échangées sur le marché public.
[23] premiums de valorisation — valuation premiums — Surcote appliquée à la valorisation d'une entreprise par rapport à une référence sectorielle ou historique, justifiée par des facteurs de croissance ou de positionnement.
[24] prime de marché — market premium — Surcote de valorisation attribuée à certaines entreprises en raison de leur attractivité sectorielle ou de leur positionnement stratégique.
[25] trajectoire de croissance — growth trajectory — Chemin d'évolution projeté de la capitalisation ou des revenus d'une entreprise sur un horizon temporel donné.
[26] valorisation — valuation — Estimation de la valeur économique d'une entreprise, exprimée en capitalisation boursière pour les sociétés cotées ou en valeur de transaction pour les sociétés privées.
[27] valorisations privées — private valuations — Estimations de la valeur d'entreprises non cotées, établies lors de levées de fonds ou de transactions secondaires avant toute introduction en bourse.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.