
La méthode de calcul de Fontobel, qui ne prend en compte que l'argent levé lors de l'introduction en bourse, est plus pertinente que celle de GMO pour évaluer l'impact des IPO sur le marché boursier à court terme.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
Verdict
Verdict : plutôt FAUX (85 %)
Rapport en ligne: https://solsicefinance.com/public/debates/la-methode-de-calcul-de-fontobel-qui-ne-prend-en-compte-que-16b7d5a040c8
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
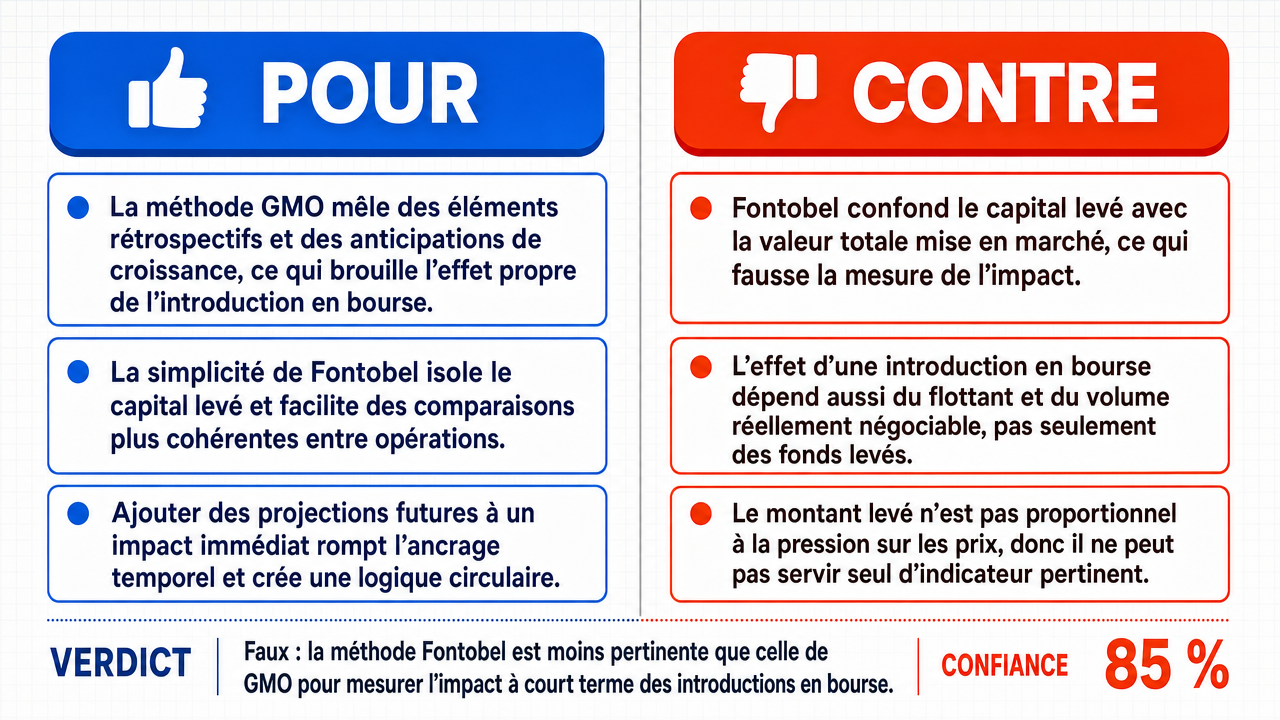
- ■La méthode GMO introduit des variables rétrospectives (valorisation pré-IPO ) et prospectives (projections de croissance ) qui obscurcissent l'effet transactionnel immédiat du jour de l'introduction, car ces facteurs sont déterminés avant l'IPO et ne reflètent pas le choc de marché réel.
- ■La simplicité et la transparence de la méthode Fontobel, en isolant le choc de liquidité pur (capital levé ), la rendent plus robuste pour les comparaisons transversales entre différentes IPO , contrairement à la méthode GMO qui nécessite des ajustements subjectifs.
- ■Intégrer des projections de croissance future dans l'analyse de l'impact immédiat viole le principe d'ancrage temporel et constitue une circularité : on utilise des valorisations qui n'existaient pas encore au jour de l'IPO pour juger de leur impact sur ce même jour.
❌ Arguments CONTRE clés :
- ■La méthode Fontobel commet une erreur de substitution en confondant l'argent levé (flux de trésorerie entrant dans la société) avec la capitalisation boursière totale (valeur de marché de l'entité) ; elle ignore la dilution et la valorisation post-money , qui sont les véritables déterminants de la réaction du marché à court terme.
- ■L'impact d'une IPO sur la liquidité et les prix dépend de deux variables distinctes qui invalident la méthode Fontobel : premièrement, l'impact est dicté par le flottant (proportion d'actions réellement disponibles à la négociation), et non par le seul capital levé .
- ■Pour que l'affirmation soit vraie, il faudrait que le montant levé soit directement proportionnel à la pression exercée sur les prix, ce qui est faux dans tous les cas de figure possibles, car la structure de capital et la taille du flottant modifient fondamentalement la pression vendeuse.
💭 Conclusion: False : la méthode Fontobel est jugée moins pertinente que celle de GMO pour évaluer l'impact à court terme des IPO . Le camp négatif a démontré avec succès que Fontobel confond le capital levé avec la capitalisation boursière totale, ignorant ainsi la dilution , la valorisation post-money et le flottant, qui sont les véritables déterminants de la réaction du marché. L'argument selon lequel le montant levé serait directement proportionnel à la pression sur les prix a été réfuté par l'analyse de la structure de capital et de la proportion d'actions effectivement négociables. Bien que le camp affirmatif ait soulevé une objection pertinente sur la circularité temporelle des projections prospectives de GMO, cet argument n'a pas suffi à compenser les faiblesses fondamentales identifiées dans la méthode Fontobel. Le verdict est rendu avec une confiance de 85 %, reflétant un consensus clair mais non unanime sur la supériorité analytique de l'approche GMO.
🔬 Verdict: plutôt FAUX ❌ (85 %)
Affirmation: La méthode de calcul de Fontobel, qui ne prend en compte que l'argent levé lors de l'introduction en bourse , est plus pertinente que celle de GMO pour évaluer l'impact des IPO sur le marché boursier à court terme.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.85
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■La méthode GMO introduit des variables rétrospectives (valorisation pré-IPO ) et prospectives (projections de croissance ) qui obscurcissent l'effet transactionnel immédiat du jour de l'introduction, car ces facteurs sont déterminés avant l'IPO et ne reflètent pas le choc de marché réel. deepseek-v3.2 💬
- ■La simplicité et la transparence de la méthode Fontobel, en isolant le choc de liquidité pur (capital levé ), la rendent plus robuste pour les comparaisons transversales entre différentes IPO, contrairement à la méthode GMO qui nécessite des ajustements subjectifs. deepseek-v3.2 💬
- ■Intégrer des projections de croissance future dans l'analyse de l'impact immédiat viole le principe d'ancrage temporel et constitue une circularité : on utilise des valorisations qui n'existaient pas encore au jour de l'IPO pour juger de leur impact sur ce même jour. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■La méthode Fontobel commet une erreur de substitution en confondant l'argent levé (flux de trésorerie entrant dans la société) avec la capitalisation boursière totale (valeur de marché de l'entité) ; elle ignore la dilution et la valorisation post-money , qui sont les véritables déterminants de la réaction du marché à court terme. gemma-4-26b-a4b-it 💬👁️
- ■L'impact d'une IPO sur la liquidité et les prix dépend de deux variables distinctes qui invalident la méthode Fontobel : premièrement, l'impact est dicté par le flottant (proportion d'actions réellement disponibles à la négociation), et non par le seul capital levé. gemma-4-26b-a4b-it 💬👁️
- ■Pour que l'affirmation soit vraie, il faudrait que le montant levé soit directement proportionnel à la pression exercée sur les prix, ce qui est faux dans tous les cas de figure possibles, car la structure de capital et la taille du flottant modifient fondamentalement la pression vendeuse. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : la méthode Fontobel est jugée moins pertinente que celle de GMO pour évaluer l'impact à court terme des IPO. Le camp négatif a démontré avec succès que Fontobel confond le capital levé avec la capitalisation boursière totale, ignorant ainsi la dilution, la valorisation post-money et le flottant, qui sont les véritables déterminants de la réaction du marché. L'argument selon lequel le montant levé serait directement proportionnel à la pression sur les prix a été réfuté par l'analyse de la structure de capital et de la proportion d'actions effectivement négociables. Bien que le camp affirmatif ait soulevé une objection pertinente sur la circularité temporelle des projections prospectives de GMO, cet argument n'a pas suffi à compenser les faiblesses fondamentales identifiées dans la méthode Fontobel. Le verdict est rendu avec une confiance de 85 %, reflétant un consensus clair mais non unanime sur la supériorité analytique de l'approche GMO.
📋 Faits POUR :
• La méthode GMO intègre la valorisation pré-IPO et les projections de croissance, qui sont des variables déterminées avant le jour de l'introduction.
• La méthode Fontobel se concentre uniquement sur le capital levé, ce qui la rend plus simple et transparente pour les comparaisons transversales.
📋 Faits CONTRE :
• L'argent levé correspond au flux de trésorerie entrant dans la société, distinct de la capitalisation boursière totale qui reflète la valeur de marché de l'entité.
• L'impact d'une IPO sur les prix à court terme dépend du flottant, c'est-à-dire la proportion d'actions réellement disponibles à la négociation, et non du seul montant levé.
• La dilution et la valorisation post-money sont les véritables déterminants de la réaction du marché secondaire au jour de l'introduction.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.245 | 0.256 | 8 | 2 | FALSE | FALSE | 85% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] analyse agrégée — Approche consistant à combiner les données de plusieurs introductions en bourse afin d'évaluer leur impact cumulé sur un indice de marché.
[2] ancrage temporel — Principe selon lequel l'analyse d'un événement de marché doit s'appuyer uniquement sur des données disponibles au moment où cet événement se produit, sans intégrer d'informations rétrospectives ou prospectives.
[3] capital levé — Montant des fonds obtenus par une entreprise lors de son introduction en bourse, correspondant au flux de trésorerie entrant généré par la vente d'actions.
[4] capitalisation boursière — Valeur totale d'une entreprise sur le marché, calculée en multipliant le nombre d'actions en circulation par leur cours boursier.
[5] choc de liquidité — Perturbation soudaine de la liquidité d'un marché causée par un événement tel qu'une introduction en bourse, pouvant entraîner des mouvements de prix à court terme.
[6] circularité temporelle — Raisonnement considéré comme fautif dans le débat, qui consiste à utiliser des valorisations établies après une IPO pour juger de l'impact de cette même IPO le jour de sa réalisation.
[7] comparaisons transversales — Analyses comparant simultanément plusieurs introductions en bourse entre elles, nécessitant des données standardisées et objectives.
[8] dilution — Réduction du pourcentage de participation des actionnaires existants suite à l'émission de nouvelles actions lors d'une introduction en bourse.
[9] flottante — flottante (free float) — Proportion du capital d'une entreprise réellement disponible à l'échange sur le marché, à l'exclusion des actions détenues par les investisseurs historiques ou verrouillées.
[10] impact transactionnel — Effet sur les prix et la liquidité du marché résultant directement des échanges effectués le jour de l'introduction en bourse.
[11] indice de marché — Indicateur statistique mesurant l'évolution d'un ensemble de valeurs boursières, utilisé pour évaluer la performance globale d'un marché.
[12] introduction en bourse — introduction en bourse (IPO) — Opération par laquelle une entreprise privée procède pour la première fois à l'offre de ses actions au public sur un marché boursier organisé.
[13] investisseurs historiques — Actionnaires antérieurs à l'introduction en bourse, tels que les fondateurs ou les investisseurs en capital-risque, qui conservent généralement une part importante du capital après l'IPO.
[14] IPO — Initial Public Offering — Acronyme anglais désignant une introduction en bourse, c'est-à-dire la première offre publique d'actions d'une entreprise sur un marché financier.
[15] marchés secondaires — Marchés sur lesquels s'échangent les titres financiers déjà émis, par opposition au marché primaire où les titres sont créés lors de l'introduction en bourse.
[16] micro-structure du marché — Étude des mécanismes détaillés de formation des prix sur un marché, incluant les règles de négociation, la liquidité et le comportement des participants.
[17] post-money — valorisation post-money — Valorisation d'une entreprise incluant le capital nouvellement levé lors de l'introduction en bourse, servant de référence pour évaluer la dilution des actionnaires existants.
[18] pression sur les prix — pression exercée sur les prix — Force exercée sur les cours boursiers par les déséquilibres entre l'offre et la demande, notamment lors d'événements tels que les introductions en bourse.
[19] projections de croissance — Estimations financières anticipant l'évolution future des revenus et bénéfices d'une entreprise, souvent intégrées dans les analyses prospectives.
[20] pré-IPO — valorisation pré-IPO — Valorisation estimée d'une entreprise avant son introduction en bourse, déterminée lors des transactions privées ou des négociations avec les investisseurs.
[21] structure de capital — Répartition du financement d'une entreprise entre ses différentes sources de fonds propres et d'endettement.
[22] valorisation — Détermination de la valeur économique d'une entreprise ou de ses actions, pouvant être établie avant ou après l'introduction en bourse.
[23] variables prospectives — Données financières portant sur des estimations futures, telles que les projections de croissance, utilisées dans certaines méthodes d'évaluation des IPO.
[24] variables rétrospectives — Données financières établies avant l'introduction en bourse, comme la valorisation pré-IPO, intégrées dans certaines méthodes d'analyse.
[25] volatilité — Mesure statistique de l'amplitude des variations du cours d'un actif financier sur une période donnée, indicateur du risque et de l'incertitude du marché.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.