
La France peut se financer auprès de l'épargne de ses citoyens pour éviter un défaut de paiement, à l'instar de l'Italie en 2023 avec des obligations réservées aux particuliers.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 31, 2026
Verdict
Verdict : plutôt FAUX (87 %)
Rapport en ligne: https://solsicefinance.com/public/debates/la-france-peut-se-financer-aupres-de-l-epargne-de-ses-citoye-464e529e8035
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
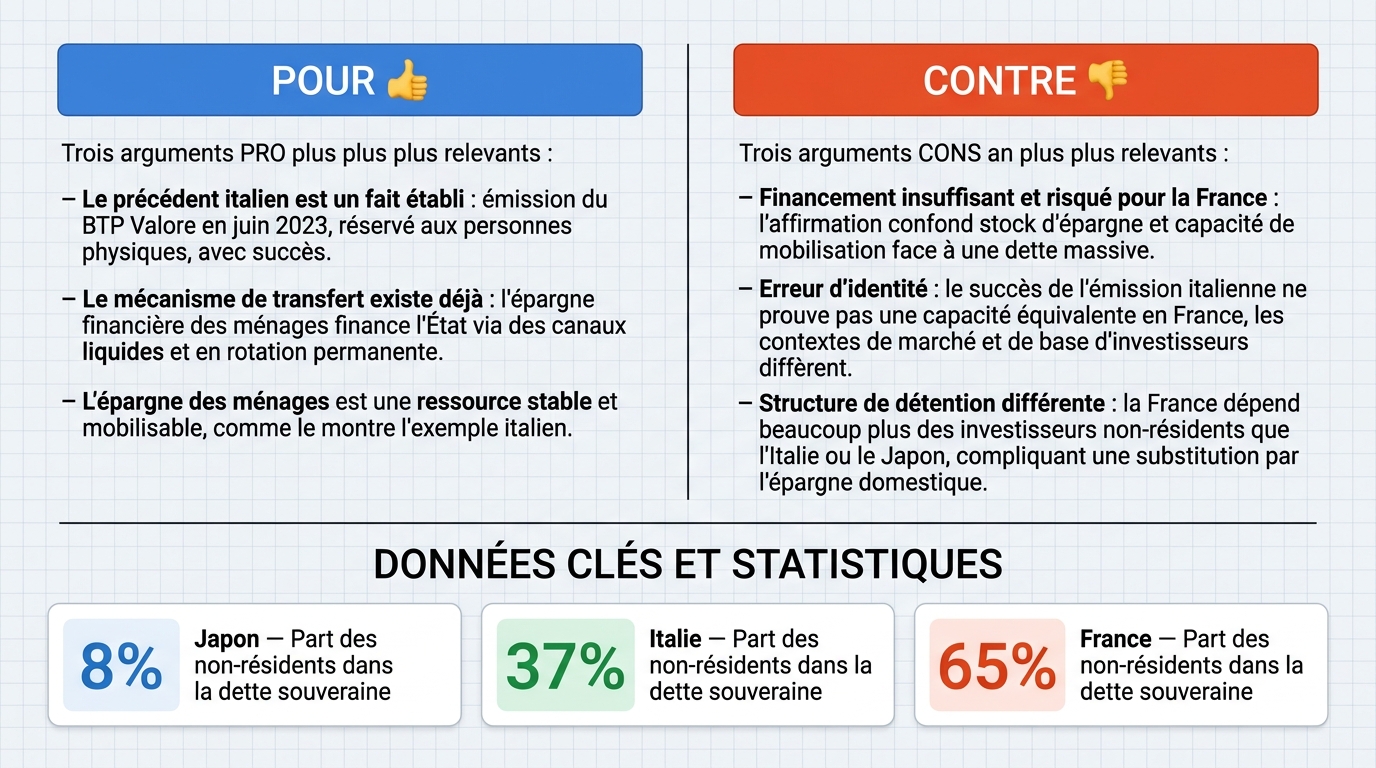
- ■Le précédent italien est un fait établi : en juin 2023, le Tesoro a émis le BTP Valore, une obligation d'État de quatre ans réservée aux personnes physiques , avec un bonus de 1 % pour la conservation jusqu'à l'échéance ; la première souscription a rapporté 8,5 milliards d'euros en quatre jours, après les 16,0 milliards levés par le BTP Italia de mars 2023. La mobilisation de l'épargne des ménages est donc un canal de financement souverain disponible et éprouvé.
- ■Le mécanisme de transfert existe déjà : l'épargne financière des ménages finance l'État à travers des conduits liquides et en rotation permanente, et les prédictions adverses d'un coût prohibitif, d'encours bloqués et d'un signal de détresse élargissant les primes sont contredites par le cas italien de 2023.
❌ Arguments CONTRE clés :
- ■Le financement par l'épargne des ménages est structurellement insuffisant et économiquement risqué pour la France. L'affirmation confond le stock d'épargne et la capacité réelle de mobilisation : aucun mécanisme de transfert , corrélation ou coefficient de conversion ne lie le stock d'épargne français à un flux de financement souverain .
- ■L'adversaire commet une erreur d'identité en validant une capacité française par un phénomène italien : le succès de l'émission italienne ne prouve pas l'existence d'un canal de transfert équivalent en France, et aucun opérateur de transfert n'est fourni pour transformer le stock d'épargne en flux de financement souverain .
💭 Conclusion: False, la thèse négative l'emporte : l'affirmation ne démontre pas que la France peut mobiliser l'épargne de ses citoyens pour éviter un défaut de paiement . Le précédent italien de 2023, avec le BTP Valore et le BTP Italia , est un fait ponctuel qui ne fournit aucun mécanisme de transfert entre le stock d'épargne français et un flux de financement souverain . L'argument adverse souligne à juste titre que l'analogie italienne commet une erreur d'identité et que le financement par l'épargne des ménages est structurellement insuffisant et économiquement risqué. Aucun élément ne prouve que ce canal permettrait d'éviter un défaut de paiement, ni que les conditions françaises seraient comparables à celles de l'Italie. La conclusion s'appuie donc sur l'absence de mécanisme de conversion et sur le caractère non démontré de la capacité de financement souveraine.
🔬 Verdict: plutôt FAUX ❌ (87 %)
Affirmation: La France peut se financer auprès de l'épargne de ses citoyens pour éviter un défaut de paiement , à l'instar de l'Italie en 2023 avec des obligations réservées aux particuliers .
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.87
🏅 Évolution des scores des modèles :
deepseek-v4-flash-0731 💬: +9
✅ Arguments POUR :
- ■Le précédent italien est un fait établi : en juin 2023, le Tesoro a émis le BTP Valore, une obligation d'État de quatre ans réservée aux personnes physiques , avec un bonus de 1 % pour la conservation jusqu'à l'échéance ; la première souscription a rapporté 8,5 milliards d'euros en quatre jours, après les 16,0 milliards levés par le BTP Italia de mars 2023. La mobilisation de l'épargne des ménages est donc un canal de financement souverain disponible et éprouvé. deepseek-v3.2 💬
- ■Le mécanisme de transfert existe déjà : l'épargne financière des ménages finance l'État à travers des conduits liquides et en rotation permanente, et les prédictions adverses d'un coût prohibitif, d'encours bloqués et d'un signal de détresse élargissant les primes sont contredites par le cas italien de 2023. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■Le financement par l'épargne des ménages est structurellement insuffisant et économiquement risqué pour la France. L'affirmation confond le stock d'épargne et la capacité réelle de mobilisation : aucun mécanisme de transfert, corrélation ou coefficient de conversion ne lie le stock d'épargne français à un flux de financement souverain . gemma-4-26b-a4b-it 💬👁️
- ■L'adversaire commet une erreur d'identité en validant une capacité française par un phénomène italien : le succès de l'émission italienne ne prouve pas l'existence d'un canal de transfert équivalent en France, et aucun opérateur de transfert n'est fourni pour transformer le stock d'épargne en flux de financement souverain. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False, la thèse négative l'emporte : l'affirmation ne démontre pas que la France peut mobiliser l'épargne de ses citoyens pour éviter un défaut de paiement. Le précédent italien de 2023, avec le BTP Valore et le BTP Italia, est un fait ponctuel qui ne fournit aucun mécanisme de transfert entre le stock d'épargne français et un flux de financement souverain. L'argument adverse souligne à juste titre que l'analogie italienne commet une erreur d'identité et que le financement par l'épargne des ménages est structurellement insuffisant et économiquement risqué. Aucun élément ne prouve que ce canal permettrait d'éviter un défaut de paiement, ni que les conditions françaises seraient comparables à celles de l'Italie. La conclusion s'appuie donc sur l'absence de mécanisme de conversion et sur le caractère non démontré de la capacité de financement souveraine.
📋 Faits POUR :
• En juin 2023, le BTP Valore, obligation d'État de quatre ans réservée aux particuliers, a été émis avec un bonus de 1 % pour la conservation jusqu'à l'échéance.
• La première souscription du BTP Valore (20-23 juin 2023) a rapporté 8,5 milliards d'euros en quatre jours.
• Le BTP Italia de mars 2023 a levé 16,0 milliards d'euros.
• L'écart BTP-Bund était d'environ 250 points de base en juin 2023.
📋 Faits CONTRE :
• Aucun mécanisme de transfert, corrélation ou coefficient de conversion n'a été fourni pour lier le stock d'épargne français au financement souverain.
• Le succès de l'émission italienne ne démontre pas l'existence d'un canal de transfert équivalent en France.
• L'argument adverse mesure le stock d'épargne et le succès de l'émission italienne sans opérateur de transfert.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.506 | 0.294 | 8 | 2 | TRUE | FALSE | 87% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] ACPR — Autorité de contrôle prudentiel et de résolution — Autorité française de supervision des banques et des assureurs, citée comme source des statistiques d'encours de l'assurance-vie.
[2] assurance-vie — Produit d'épargne financière dont les encours, environ 1 900 milliards d'euros, sont massivement investis en obligations, notamment des OAT.
[3] BCE — Banque centrale européenne — Banque centrale de la zone euro, dont le resserrement monétaire est évoqué comme contexte de l'émission italienne de 2023.
[4] besoin de financement de l'État — Montant que l'État doit emprunter pour couvrir ses déficits et ses échéances, que la mobilisation de l'épargne vise à satisfaire.
[5] bonus de reconnaissance — Prime de 1 % accordée aux souscripteurs du BTP Valore qui conservent l'obligation jusqu'à l'échéance.
[6] BTP — Buoni del Tesoro Poliennali — Obligations d'État italiennes à moyen et long terme, désignées par ce sigle dans les noms BTP Valore et BTP Italia.
[7] BTP Italia — Obligation d'État italienne destinée aux particuliers, dont l'émission de mars 2023 a permis de lever 16,0 milliards d'euros.
[8] BTP Valore — Obligation d'État italienne de quatre ans réservée aux personnes physiques, émise par le Tesoro en juin 2023 avec un bonus de reconnaissance de 1 %.
[9] Bund — Bundesanleihe — Obligation d'État allemande servant de référence, notamment dans l'écart BTP–Bund.
[10] Caisse des Dépôts — Caisse des Dépôts et Consignations — Institution publique française centralisant une partie de l'épargne réglementée, comme le Livret A, et la plaçant en partie en dette française.
[11] canal de financement — Voie par laquelle des fonds parviennent à l'État, par exemple l'épargne des ménages.
[12] canalisation grand public — Orientation d'émissions obligataires vers les particuliers, comme pour les BTP Italia et BTP Valore.
[13] capital garanti — Caractéristique de certains produits d'assurance-vie qui garantissent le capital investi, évoquée comme un frein à la mobilisation de l'épargne.
[14] coefficient de conversion — Rapport hypothétique qui permettrait de transformer le stock d'épargne des ménages en flux de financement pour l'État ; son absence est soulignée par la partie négative.
[15] conduits — Canaux ou véhicules par lesquels l'épargne financière des ménages finance l'État, selon la partie affirmative.
[16] corrélation — Lien statistique entre deux variables, dont la partie négative estime qu'il manque pour relier le stock d'épargne au financement de l'État.
[17] dette d'État — Ensemble des obligations émises par un État pour se financer, que l'épargne des ménages pourrait contribuer à financer.
[18] défaut de paiement — Incapacité d'un État à honorer ses engagements financiers, que la mobilisation de l'épargne des citoyens chercherait à éviter.
[19] détenteurs institutionnels — Banques, assureurs et autres grandes institutions qui détiennent de la dette publique, parmi lesquels figurent les banques et assureurs français.
[20] encours — Montant total des actifs ou dettes en circulation à un moment donné, comme les encours d'assurance-vie ou les encours bloqués.
[21] erreur de périmètre de ratio — Erreur consistant à comparer des grandeurs dont les périmètres ne correspondent pas, reprochée par la partie négative à l'adversaire.
[22] erreur de substitution d'identité — Raisonnement fallacieux consistant à attribuer à une entité une propriété mesurée sur une autre entité, ici la France et l'Italie.
[23] financement souverain — Financement d'un État par l'emprunt, notamment auprès de l'épargne des ménages.
[24] flux de financement — Capitaux effectivement dirigés vers le financement de l'État, par opposition au stock d'épargne.
[25] fonds de pension — Véhicules d'épargne retraite, cités comme une partie de l'épargne difficilement mobilisable pour financer l'État.
[26] Livret A — Produit d'épargne réglementée français, dont les encours centralisés à la Caisse des Dépôts sont en partie placés en dette française.
[27] marchés de gros — Marchés financiers où les États empruntent auprès d'investisseurs institutionnels, auxquels l'Italie a partiellement substitué une demande des particuliers.
[28] monétiser sa dette — Financer la dette par création monétaire, possibilité exclue pour un pays de la zone euro selon le débat.
[29] moyen et long terme — Horizon de maturité des obligations d'État, utilisé pour qualifier le programme d'émission brute italien de 2023.
[30] mécanisme de transfert — Canal permettant de lier le stock d'épargne des ménages au besoin de financement de l'État ; son existence est contestée dans le débat.
[31] OAT — Obligations assimilables du Trésor — Obligations d'État françaises, mentionnées comme support d'investissement des encours d'assurance-vie.
[32] obligations réservées aux particuliers — Titres de dette émis par un État et accessibles uniquement aux personnes physiques, comme les BTP italiens.
[33] opérateur de transfert — Mécanisme ou intermédiaire qui convertirait l'épargne en financement souverain ; la partie négative estime qu'il n'est pas fourni.
[34] personnes physiques — Particuliers, par opposition aux investisseurs institutionnels ; les BTP Valore leur sont réservés.
[35] points de base — bps — Unité égale à 0,01 point de pourcentage, utilisée pour exprimer l'écart BTP–Bund d'environ 250 points de base.
[36] porosité de l'épargne — Degré selon lequel l'épargne des ménages peut être orientée vers la dette d'État ; cette porosité est contestée par la partie négative.
[37] primes — Primes de risque exigées par les investisseurs sur la dette d'un État, dont l'élargissement mécanique est prédit en cas de signal de détresse.
[38] réservoir d'épargne — Masse d'épargne disponible, dont la capacité réelle de mobilisation pour le financement souverain est discutée.
[39] signal de détresse — Indicateur perçu par les marchés comme révélateur de difficultés financières de l'État, susceptible d'élargir les primes.
[40] souscription — Acte d'achat d'une obligation lors de son émission ; la première souscription du BTP Valore a rapporté 8,5 milliards d'euros.
[41] stock d'épargne — Montant total accumulé de l'épargne des ménages, distinct des flux effectivement mobilisables pour l'État.
[42] Tesoro — Dipartimento del Tesoro — Trésor italien, émetteur des obligations d'État italiennes comme le BTP Valore.
[43] zone euro — Ensemble des pays ayant l'euro pour monnaie, dont les États ne peuvent pas monétiser leur dette selon le débat.
[44] écart BTP–Bund — Différence de rendement entre les obligations d'État italiennes et allemandes, d'environ 250 points de base en juin 2023.
[45] échéance — Date à laquelle une obligation doit être remboursée, la conservation jusqu'à cette date étant requise pour bénéficier du bonus de reconnaissance.
[46] émission brute — Montant total des titres de dette émis par un État sur une période, avant déduction des remboursements ; le programme 2023 de l'Italie est d'environ 190 milliards d'euros.
[47] épargne des ménages — Épargne détenue par les particuliers, dont la mobilisation pour financer l'État est au cœur du débat.
[48] épargne financière des ménages — Part de l'épargne des ménages placée en actifs financiers, qui finance l'État par des conduits liquides et en rotation permanente.
[49] épargne réglementée — Épargne soumise à des règles spécifiques, centralisée notamment au Livret A, et placée en partie en dette française.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Émission italienne réservée aux particuliers | Collecte (milliards d'euros) |
|---|---|
| BTP Italia, mars 2023 | 16,0 |
| BTP Valore, juin 2023 | 8,5 |
Legend: Collectes des émissions souveraines italiennes réservées aux investisseurs particuliers en 2023, en milliards d'euros. Source : données d'émission du Tesoro italien (2023).
| Indicateur (France, 2024–2025) | Montant (milliards d'euros) |
|---|---|
| Encours d'épargne financière des ménages | 3 000 |
| Encours de l'épargne réglementée centralisée (type Livret A) | 500 |
| Besoin de financement brut de l'État 2025 | 270 |
| Collecte italienne grand public 2023 (comparaison) | 50 |
Legend: Ordres de grandeur : encours d'épargne financière des ménages et épargne réglementée (Banque de France, Caisse des Dépôts, 2024) ; besoin de financement brut de l'État (programme Agence France Trésor 2025) ; collectes italiennes réservées aux particuliers en 2023. Tous les montants en milliards d'euros.
| Pays | Part des non-résidents dans la dette souveraine (~%) |
|---|---|
| Japon | 8 |
| Italie | 37 |
| États-Unis | 30 |
| France | 65 |
Legend: Part approximative de la dette souveraine détenue par des investisseurs non-résidents, en pourcentage de l'encours (dernières statistiques d'encours disponibles des autorités d'émission et des relevés de flux ; ordre de grandeur).
| Instrument (juin 2023, maturité 4 ans) | Coût tout compris (%) | Écart vs marché de gros (%) |
|---|---|---|
| BTP Valore (coupon 3,85 % + bonus 1 % amorti sur 4 ans) | 4,10 | 0,25 |
| BTP de gros, même maturité (secondaire) | 3,85 | 0,00 |
Legend: Coût de référence de l'émission italienne réservée aux particuliers (juin 2023) comparé au rendement de gros d'un BTP à 4 ans ; bonus de fidélité de 1 % rapporté à sa maturité de quatre ans (1 % ÷ 4 = 0,25 % l'an). Toutes les valeurs en pourcentage. Sources : conditions d'émission du Tesoro et relevés obligataires de marché, juin 2023.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.