
La France fera défaut sur sa dette publique avant la fin de l'année 2027 si elle ne parvient pas à emprunter à des taux inférieurs à 8 % sur les marchés financiers.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed November 1, 2026
Verdict
Verdict : plutôt FAUX (80 %)
Rapport en ligne: https://solsicefinance.com/public/debates/la-france-fera-defaut-sur-sa-dette-publique-avant-la-fin-de-8df455758239
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
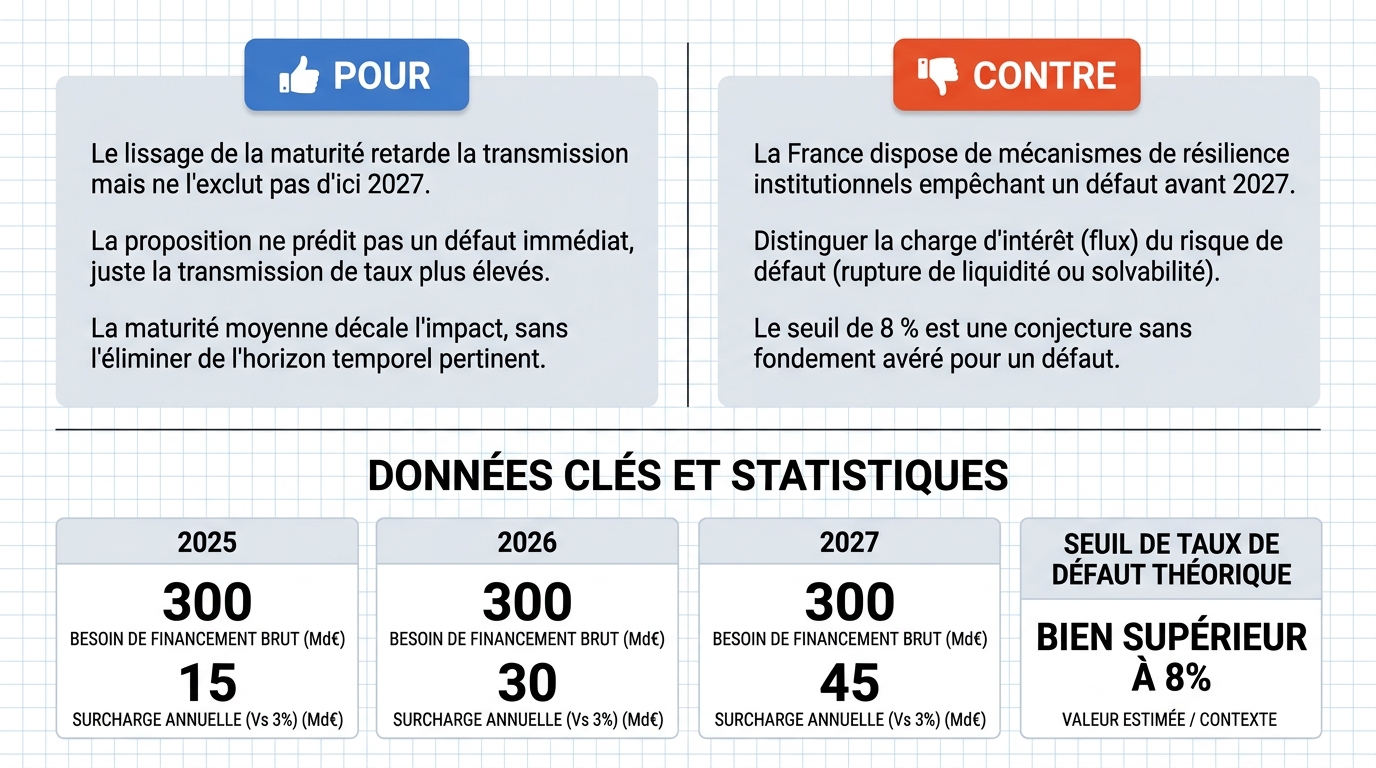
- ■Le lissage par la maturité moyenne retarde la transmission du taux , il ne la déplace pas hors de l'horizon 2027. La proposition ne prédit pas un défaut immédiat, mais un défaut avant la fin de l'année 2027.
❌ Arguments CONTRE clés :
- ■La France dispose de mécanismes de résilience et de leviers institutionnels empêchant un défaut avant 2027. Le seuil de 8 % est une conjecture sans fondement institutionnel. En tant qu'État membre de la zone euro , la France bénéficie de l'UE et de la BCE , notamment via l'instrument de protection contre la fragmentation (TPI ), conçu pour contrer les dérives de taux non justifiées par les fondamentaux économiques .
- ■Il faut distinguer la charge d'intérêt , un flux comptable, du risque de défaut , une rupture de liquidité ou de solvabilité . Un État ne fait pas défaut parce que sa charge d'intérêt augmente ; le lissage par la maturité moyenne (7-8 ans) ne conduit pas mécaniquement à un défaut avant 2027.
💭 Conclusion: False : le camp adverse l'emporte, car les arguments du camp TRUE n'établissent pas qu'un taux de 8 % entraînerait un défaut avant fin 2027. Le camp FALSE a montré que la France dispose de mécanismes institutionnels, notamment l'instrument de protection contre la fragmentation de la BCE , qui peuvent contrer une dérive non justifiée des taux. Il a aussi établi une distinction pertinente entre la charge d'intérêt , simple flux comptable, et le risque de défaut , rupture de liquidité ou de solvabilité . Le camp TRUE, après une première réponse non articulée, s'est contenté d'affirmer que le lissage par la maturité moyenne ne ferait que retarder la transmission du taux, sans démontrer le passage à un défaut effectif. Le seuil de 8 % reste donc une conjecture non étayée, et la prédiction de défaut n'est pas convaincante.
🔬 Verdict: plutôt FAUX ❌ (80 %)
Affirmation: La France fera défaut sur sa dette publique avant la fin de l'année 2027 si elle ne parvient pas à emprunter à des taux inférieurs à 8 % sur les marchés financiers .
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.80
🏅 Évolution des scores des modèles :
deepseek-v4-flash-0731 💬: +8
✅ Arguments POUR :
- ■Le lissage par la maturité moyenne retarde la transmission du taux, il ne la déplace pas hors de l'horizon 2027. La proposition ne prédit pas un défaut immédiat, mais un défaut avant la fin de l'année 2027. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■La France dispose de mécanismes de résilience et de leviers institutionnels empêchant un défaut avant 2027. Le seuil de 8 % est une conjecture sans fondement institutionnel. En tant qu'État membre de la zone euro , la France bénéficie de l'UE et de la BCE , notamment via l'instrument de protection contre la fragmentation (TPI ), conçu pour contrer les dérives de taux non justifiées par les fondamentaux économiques . gemma-4-26b-a4b-it 💬👁️
- ■Il faut distinguer la charge d'intérêt , un flux comptable, du risque de défaut , une rupture de liquidité ou de solvabilité . Un État ne fait pas défaut parce que sa charge d'intérêt augmente ; le lissage par la maturité moyenne (7-8 ans) ne conduit pas mécaniquement à un défaut avant 2027. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le camp adverse l'emporte, car les arguments du camp TRUE n'établissent pas qu'un taux de 8 % entraînerait un défaut avant fin 2027. Le camp FALSE a montré que la France dispose de mécanismes institutionnels, notamment l'instrument de protection contre la fragmentation de la BCE, qui peuvent contrer une dérive non justifiée des taux. Il a aussi établi une distinction pertinente entre la charge d'intérêt, simple flux comptable, et le risque de défaut, rupture de liquidité ou de solvabilité. Le camp TRUE, après une première réponse non articulée, s'est contenté d'affirmer que le lissage par la maturité moyenne ne ferait que retarder la transmission du taux, sans démontrer le passage à un défaut effectif. Le seuil de 8 % reste donc une conjecture non étayée, et la prédiction de défaut n'est pas convaincante.
📋 Faits POUR :
• L'horizon temporel du débat est la fin de l'année 2027.
• La condition évoquée est un taux d'emprunt inférieur à 8 % sur les marchés financiers.
• La maturité moyenne de la dette française est citée comme étant d'environ 8 à 10 ans dans l'argument adverse que le camp TRUE conteste.
📋 Faits CONTRE :
• La France est membre de la zone euro et de l'Union européenne.
• La BCE dispose de l'instrument de protection contre la fragmentation (TPI).
• La maturité moyenne de la dette française est citée comme étant d'environ 7 à 8 ans.
• Un État ne fait pas défaut du seul fait d'une augmentation de sa charge d'intérêt.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.538 | 0.230 | 8 | 2 | TRUE | FALSE | 80% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] BCE — Banque centrale européenne — Institution monétaire de la zone euro, mentionnée comme cadre de protection contre les dérives de taux.
[2] charge d'intérêt — Flux comptable représentant les intérêts dus sur la dette, distinct du risque de défaut.
[3] charge de la dette — Coût annuel supporté par l'État au titre de sa dette, incluant notamment les intérêts.
[4] cohortes — Générations d'emprunts émis à différentes dates; leur accumulation détermine l'évolution de la charge d'intérêt.
[5] dette publique — Ensemble des emprunts contractés par l'État.
[6] défaut — Incapacité d'un État à honorer ses échéances de principal ou ses intérêts courants.
[7] encours — Stock total de dette déjà émise et non remboursée.
[8] flux — Montant des nouveaux emprunts levés sur une période, par opposition au stock existant.
[9] fondamentaux économiques — Indicateurs de base de la santé économique d'un pays, utilisés pour juger si les taux sont justifiés.
[10] fragmentation — Divergence des conditions de financement entre États de la zone euro, que le TPI vise à contrer.
[11] horizon — Période de temps considérée, ici la fin de l'année 2027.
[12] levier institutionnel — Dispositif institutionnel mobilisable pour empêcher un défaut.
[13] liquidité — Capacité à faire face à ses engagements à court terme, notamment les échéances de dette.
[14] lissage — Étalement des échéances de la dette dans le temps pour éviter la concentration des besoins de refinancement.
[15] marchés financiers — Lieux où s'échangent les titres financiers, notamment les obligations d'État.
[16] maturité moyenne — Durée moyenne avant échéance de l'encours de dette, qui protège contre les chocs de taux immédiats.
[17] refinancement — Émission de nouveaux emprunts pour rembourser des dettes arrivant à échéance.
[18] risque de défaut — Probabilité qu'un État ne puisse pas honorer ses engagements financiers.
[19] résilience — Capacité d'un État à absorber des chocs économiques ou financiers sans faire défaut.
[20] solvabilité — Capacité à rembourser ses dettes à long terme.
[21] spéculation excessive — Comportement de marché fondé sur des anticipations non justifiées par les fondamentaux économiques.
[22] taux — Taux d'intérêt auquel l'État emprunte sur les marchés financiers.
[23] taux arbitraire — Seuil de taux choisi sans fondement institutionnel, ici 8 %.
[24] TPI — instrument de protection contre la fragmentation — Instrument de la BCE conçu pour contrer les dérives de taux non justifiées par les fondamentaux économiques, mais liées à une spéculation excessive.
[25] transmission — Propagation d'une variation des taux d'intérêt à la charge de la dette.
[26] zone euro — Ensemble des États membres de l'Union européenne ayant adopté l'euro.
[27] échéances de principal — Dates auxquelles le capital emprunté doit être remboursé.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur | Valeur estimée / Contexte |
|---|---|
| Maturité moyenne de la dette française | ~8 à 10 ans |
| Mécanisme de soutien BCE | TPI (Transmission Protection Instrument) |
| Seuil de taux de défaut théorique | Bien supérieur à 8 % |
Legend: Paramètres structurels de la gestion de la dette publique française. Les taux de marché ne se traduisent pas immédiatement par une hausse de la charge de la dette en raison de la maturité des titres.
| Année | Besoin de financement brut (Md€) | Surcharge annuelle vs scénario 3 % (Md€) | Encours repricé à 8 %, cumulé (Md€) |
|---|---|---|---|
| 2025 | 300 | 15 | 300 |
| 2026 | 300 | 30 | 600 |
| 2027 | 300 | 45 | 900 |
Legend: Trajectoire de transmission d'un taux de financement bloqué à 8 % sur trois ans, par cohorte annuelle d'émission. Surcharge = flux annuel × écart de taux (8 % − 3 %) cumulée sur les cohortes émises ; montants en milliards d'euros courants. Hypothèses : besoin brut de financement constant à 300 Md€ (ordre de grandeur des programmes annuels de l'AFA, Agence France Trésor, documents de programme de financement, https://www.aft.gouv.fr) et taux antérieur de 3 % comme référence de l'encours.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.