
La France est perçue comme un crédit souverain plus faible que la Grèce en octobre 2026.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 22, 2026
Verdict
Verdict : plutôt FAUX (75 %)
Rapport en ligne: https://solsicefinance.com/public/debates/la-france-est-percue-comme-un-credit-souverain-plus-faible-q-45c94713d24f
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
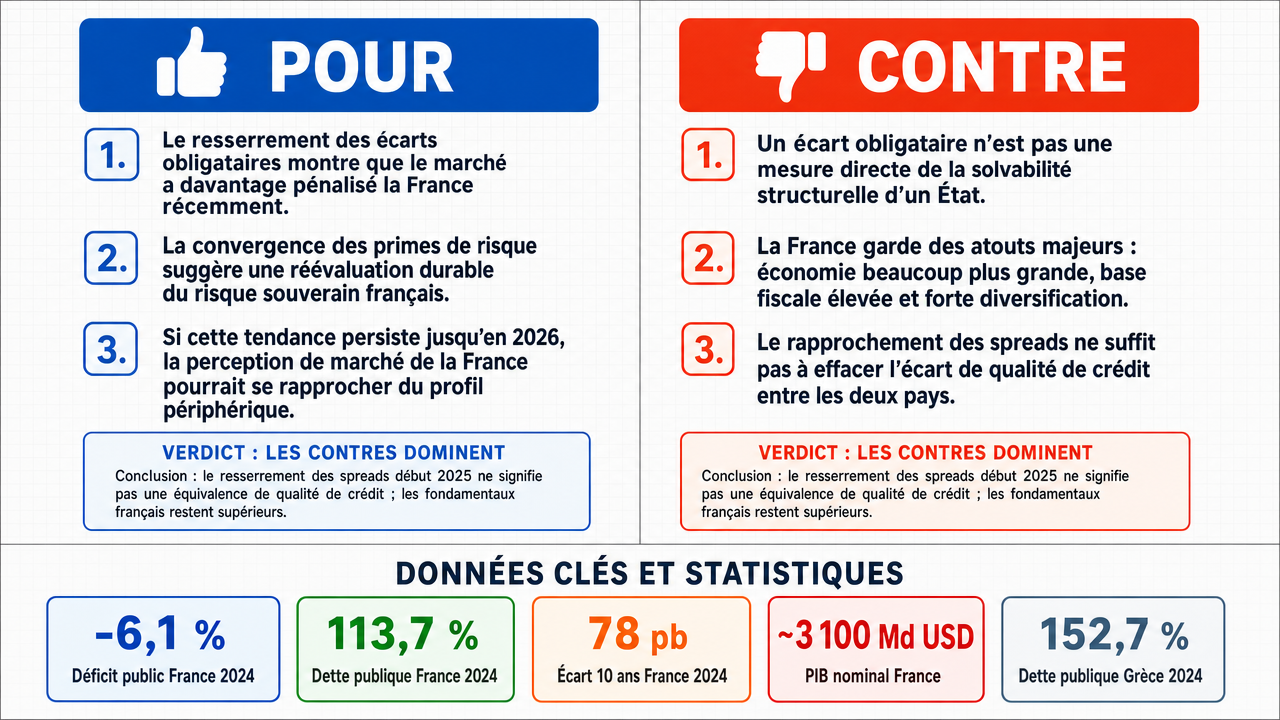
- ■La convergence des spreads obligataires démontre que le marché sanctionne déjà la France plus sévèrement que la Grèce : au premier trimestre 2025, le spread OAT -Bund à 10 ans oscillait entre 75 et 85 points de base , tandis que le spread GGB -Bund se situait entre 85 et 100 points de base, soit une différence de seulement 10 à 15 points de base, contre plus de 1 000 points de base au pic de la crise grecque en 2012.
- ■Cette convergence des spreads traduit une réévaluation structurelle du risque souverain français vers le niveau périphérique, suggérant qu'en octobre 2026 la France sera effectivement perçue comme un crédit plus risqué que la Grèce.
❌ Arguments CONTRE clés :
- ■L'argument adverse commet une erreur de théorie interprétative en traitant le spread obligataire comme une mesure directe de la solvabilité structurelle : le spread est avant tout un indicateur de prime de liquidité et de perception de risque immédiat, et non un substitut à la qualité de crédit souverain .
- ■La France conserve une supériorité structurelle écrasante avec un PIB nominal de 3 100 milliards USD, une capacité fiscale élevée et une diversification économique qui garantissent en 2026 une perception de crédit souverain nettement supérieure à celle de la Grèce.
- ■L'argument pro souffre d'une contradiction interne : il affirme simultanément que les fondamentaux structurels déterminent la perception de marché tout en concluant que la France, dotée de fondamentaux supérieurs, serait perçue comme plus risquée — une incohérence logique qui invalide la conclusion.
💭 Conclusion: La convergence des spreads obligataires au premier trimestre 2025 (un écart de seulement 10 à 15 points de base ) ne reflète pas une équivalence de qualité de crédit souverain . Les fondamentaux structurels de la France restent nettement supérieurs à ceux de la Grèce : un PIB nominal d'environ 3 100 milliards USD contre 240 milliards USD, une dette publique de 113,7% du PIB en 2024 contre 152,7% pour la Grèce, une capacité fiscale élevée et une diversification économique très haute. Les agences de notation ont dégradé la perspective française tout en relevant la Grèce, mais les écarts de notation et de fondamentaux restent considérables.
🔬 Verdict: plutôt FAUX ❌ (75 %)
Affirmation: La France est perçue comme un crédit souverain plus faible que la Grèce en octobre 2026.
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.84
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +8
✅ Arguments POUR :
- ■La convergence des spreads obligataires démontre que le marché sanctionne déjà la France plus sévèrement que la Grèce : au premier trimestre 2025, le spread OAT -Bund à 10 ans oscillait entre 75 et 85 points de base , tandis que le spread GGB -Bund se situait entre 85 et 100 points de base, soit une différence de seulement 10 à 15 points de base, contre plus de 1 000 points de base au pic de la crise grecque en 2012. deepseek-v4-pro 💬
- ■Cette convergence des spreads traduit une réévaluation structurelle du risque souverain français vers le niveau périphérique, suggérant qu'en octobre 2026 la France sera effectivement perçue comme un crédit plus risqué que la Grèce. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■L'argument adverse commet une erreur de théorie interprétative en traitant le spread obligataire comme une mesure directe de la solvabilité structurelle : le spread est avant tout un indicateur de prime de liquidité et de perception de risque immédiat, et non un substitut à la qualité de crédit souverain. gemma-4-26b-a4b-it 💬👁️
- ■La France conserve une supériorité structurelle écrasante avec un PIB nominal de 3 100 milliards USD, une capacité fiscale élevée et une diversification économique qui garantissent en 2026 une perception de crédit souverain nettement supérieure à celle de la Grèce. gemma-4-26b-a4b-it 💬👁️
- ■L'argument pro souffre d'une contradiction interne : il affirme simultanément que les fondamentaux structurels déterminent la perception de marché tout en concluant que la France, dotée de fondamentaux supérieurs, serait perçue comme plus risquée — une incohérence logique qui invalide la conclusion. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: La convergence des spreads obligataires au premier trimestre 2025 (un écart de seulement 10 à 15 points de base) ne reflète pas une équivalence de qualité de crédit souverain. Les fondamentaux structurels de la France restent nettement supérieurs à ceux de la Grèce : un PIB nominal d'environ 3 100 milliards USD contre 240 milliards USD, une dette publique de 113,7% du PIB en 2024 contre 152,7% pour la Grèce, une capacité fiscale élevée et une diversification économique très haute. Les agences de notation ont dégradé la perspective française tout en relevant la Grèce, mais les écarts de notation et de fondamentaux restent considérables.
📋 Faits POUR :
• Au premier trimestre 2025, le spread OAT-Bund à 10 ans oscillait entre 75 et 85 points de base.
• Le spread GGB-Bund à 10 ans se situait entre 85 et 100 points de base au premier trimestre 2025.
• L'écart entre les spreads français et grecs n'était plus que de 10 à 15 points de base.
📋 Faits CONTRE :
• Le PIB nominal français s'élève à 3 100 milliards USD.
• La dette publique française atteignait 113,7% du PIB en 2024, contre 152,7% pour la Grèce.
• La France dispose d'une capacité fiscale élevée et d'une diversification économique nettement supérieures à celles de la Grèce.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.551 | 0.225 | 6 | 2 | TRUE | FALSE | 84% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] agences de notation — Organismes spécialisés qui évaluent la solvabilité des émetteurs de dette (États, entreprises) en leur attribuant une note de crédit. Leur évaluation influence la perception des marchés financiers quant au risque souverain.
[2] Bund — Bund allemand — Obligation souveraine émise par l'État fédéral allemand, considérée comme une référence de très haute qualité (actif sans risque) au sein de la zone euro. Les spreads d'autres obligations souveraines européennes sont fréquemment mesurés par rapport au Bund.
[3] capacité fiscale — Aptitude d'un État à mobiliser des ressources budgétaires (impôts, recettes) pour absorber des chocs économiques et assurer le service de sa dette. Mentionnée dans le débat comme un fondamental structurel favorable à la France.
[4] chocs systémiques — Événements macroéconomiques ou financiers majeurs affectant l'ensemble d'un système économique (zone euro, économie mondiale), susceptibles de tester la résilience budgétaire des États.
[5] crise grecque — crise de la dette souveraine grecque — Crise financière ayant culminé en 2012, marquée par un spread GGB-Bund supérieur à 1 000 points de base et un risque de défaut effectif de la Grèce, mentionné comme point de référence historique dans le débat.
[6] crédit souverain — Qualité de crédit attachée à un État emprunteur sur les marchés financiers, déterminée par sa capacité à rembourser sa dette. Le débat porte sur la comparaison de cette qualité entre la France et la Grèce.
[7] déficit public — Solde négatif des comptes publics, exprimé en pourcentage du PIB. Le débat cite un déficit français de 5,5 % du PIB en 2023 et 6,1 % en 2024 comme indicateur de dégradation.
[8] excédent primaire — Solde budgétaire positif hors charge de la dette (intérêts). Le débat mentionne un excédent primaire grec de 2,1 % du PIB comme indicateur de redressement budgétaire.
[9] fondamentaux structurels — Caractéristiques économiques profondes d'un pays (taille du PIB, diversification, capacité fiscale) censées déterminer la solvabilité de long terme. Leur rôle par rapport à la perception de marché est contesté dans le débat.
[10] GGB — Greek Government Bond — Obligation souveraine émise par l'État grec. Le spread GGB-Bund sert d'indicateur de la prime de risque perçue sur la dette grecque.
[11] investment grade — investment grade (catégorie d'investissement) — Notation de crédit attribuée aux émetteurs jugés de bonne qualité (généralement BBB- ou supérieur). Le débat mentionne le retour de la Grèce à l'investissement grade comme facteur explicatif de la convergence des spreads.
[12] liquidité — liquidité de marché — Facilité avec laquelle un titre peut être acheté ou vendu sans affecter significativement son prix. Le débat soutient que la prime de liquidité structurelle de la France (du fait de la taille de son émission) explique une partie de son spread.
[13] marchés financiers — Ensemble des marchés où s'échangent des titres financiers (obligations, actions, devises). Le débat leur attribue un rôle dans la formation de la perception du risque souverain.
[14] OAT — Obligations Assimilables du Trésor — Obligations souveraines émises par l'État français. Le spread OAT-Bund à 10 ans est cité comme oscillant entre 75 et 85 points de base au premier trimestre 2025.
[15] obligations souveraines — Titres de dette émis par un État pour financer ses besoins de financement. Leur rendement et leur spread servent d'indicateurs de la perception du risque souverain.
[16] perception de marché — Jugement collectif des investisseurs sur la qualité de crédit d'un émetteur, qui peut divergir des fondamentaux structurels selon les intervenants du débat.
[17] PIB — Produit Intérieur Brut — Mesure de la valeur totale de la production économique d'un pays sur une période donnée. Le débat cite un PIB nominal français de 3 100 milliards USD et utilise le ratio déficit/PIB et excédent primaire/PIB.
[18] points de base — points de base (bps) — Unité de mesure des spreads obligataires équivalente à 1/100e de point de pourcentage (0,01 %). Le débat mentionne une convergence des spreads France-Grèce à 10-15 points de base.
[19] prime de liquidité — Surcoût de rendement exigé par les investisseurs pour détenir une dette moins liquide. Le débat l'invoque pour expliquer pourquoi le spread français ne reflète pas uniquement le risque de solvabilité.
[20] prime de risque — Rendement supplémentaire exigé par les investisseurs pour compenser le risque de crédit ou de marché associé à un actif par rapport à un actif sans risque.
[21] risque de défaut — Probabilité qu'un emprunteur (ici un État) ne soit pas en mesure de rembourser sa dette. Le débat conteste l'idée que la convergence des spreads implique une équivalence de risque de défaut.
[22] risque périphérique — risque périphérique (zone euro) — Risque historiquement associé aux États de la périphérie de la zone euro (Grèce, Italie, Espagne, Portugal). Le débat affirme que la France est désormais traitée comme un risque quasi-périphérique, ce qui est contesté.
[23] risque souverain — Risque qu'un État ne puisse pas honorer ses engagements financiers. Distingué dans le débat du simple spread de marché, qui ne refléterait pas la solvabilité structurelle.
[24] sollicitation structurelle — Terme non standard ; voir 'fondamentaux structurels'.
[25] solvabilité — solvabilité d'un État — Capacité durable d'un État à honorer l'ensemble de ses engagements financiers. Le débat oppose la solvabilité structurelle à la simple lecture des spreads de marché.
[26] spread obligataire — Diffentiel de rendement entre deux obligations, typiquement entre une obligation souveraine et un actif de référence (Bund). Le débat porte sur la convergence des spreads OAT-Bund et GGB-Bund.
[27] volatilité — Mesure de l'amplitude des variations de prix d'un actif. Le débat mentionne que le spread est un indicateur de la volatilité et de la liquidité, et non un substitut direct à la solvabilité.
[28] zone euro — Ensemble des États membres de l'Union européenne ayant adopté l'euro comme monnaie commune. Le débat situe la France et la Grèce dans ce cadre monétaire commun.
[29] écart de rendement — écart de rendement (spread) — Différence de taux d'intérêt entre deux obligations, utilisée pour mesurer la prime de risque relative entre deux émetteurs souverains.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur | France 2023 | France 2024 | Grèce 2023 | Grèce 2024 |
|---|---|---|---|---|
| Déficit public (% PIB) | -5,5% | -6,1% | +2,1% | +2,4% |
| Dette publique (% PIB) | 110,6% | 113,7% | 161,9% | 152,7% |
| Spread 10Y vs Bund (pb) | 55 | 78 | 105 | 92 |
Legend: Comparaison des fondamentaux budgétaires et spreads souverains France vs Grèce (2023–2024). Déficit : négatif = déficit, positif = excédent primaire. Spreads en points de base. Sources : Eurostat, Banque de France, BCE, données de marché obligataire.
| Indicateur (estimations 2024/2025) | France | Grèce |
|---|---|---|
| PIB nominal (milliards USD) | ~3 100 | ~240 |
| Capacité fiscale relative | Élevée | Modérée |
| Diversification économique | Très haute | Limitée |
| Résilience aux chocs de taux | Élevée | Modérée |
Legend: Comparaison de la résilience structurelle basée sur la taille de l'économie et la structure fiscale. Les données de PIB sont des approximations basées sur les tendances de croissance actuelles.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.