
L'investissement dans Blackstone constitue la meilleure exposition au secteur technologique sans investir directement dans les semi-conducteurs pour l'année 2027.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
Verdict
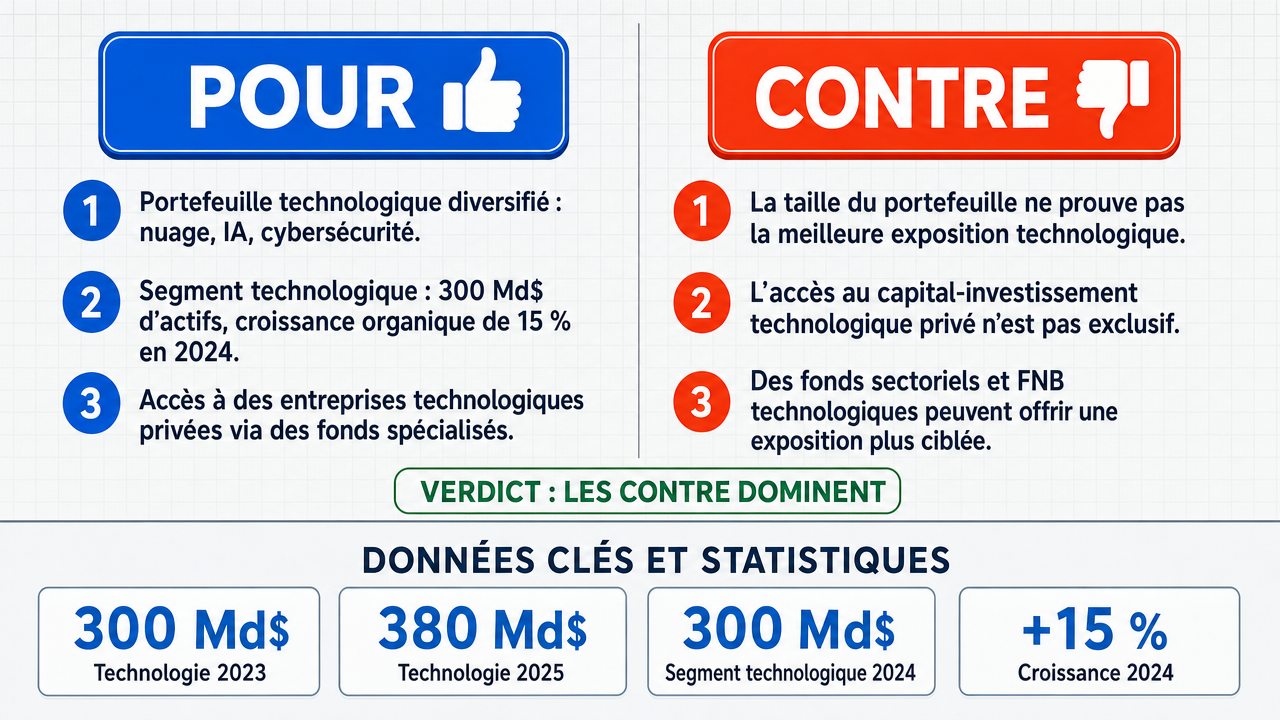
Verdict : plutôt FAUX (88 %)
Rapport en ligne: https://solsicefinance.com/public/debates/l-investissement-dans-blackstone-constitue-la-meilleure-expo-db40bcdf8b8b
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Blackstone, avec plus de 1 000 milliards de dollars d'actifs sous gestion , dispose d'un portefeuille technologique diversifié couvrant le cloud, l'IA , la cybersécurité , la fintech et l'infrastructure numérique , offrant une exposition complète aux sous-secteurs technologiques en croissance au-delà des semi-conducteurs .
- ■Le segment technologique de Blackstone a atteint 300 milliards de dollars d'actifs sous gestion avec une croissance organique de 15% sur l'année 2024, et les projections de Preqin et PitchBook anticipent une croissance maintenue entre 12% et 14% pour 2025-2027, confirmant la vigueur de cette exposition .
- ■L'accès privilégié aux entreprises technologiques privées via les fonds spécialisés de Blackstone (BXG, Blackstone Technology Partners ) permet de capturer une plus grande partie de la courbe de valorisation par rapport aux marchés publics , constituant un avantage comparatif unique.
❌ Arguments CONTRE clés :
- ■L'argument de la taille du portefeuille est une pétition de principe : Blackstone est un conglomérat multi-stratégies où la technologie n'est qu'un segment dilué par des actifs immobiliers et de crédit privé dont la corrélation avec la croissance technologique est faible, rendant l'exposition technologique effective bien moindre qu'annoncée.
- ■L'accès au capital-investissement technologique via les fonds de Blackstone n'est pas un avantage exclusif : cette caractéristique structurelle est partagée par de nombreux autres acteurs spécialisés (KKR, Carlyle, Vista Equity Partners) qui offrent une exposition technologique pure sans la dilution d'un conglomérat.
- ■Qualifier Blackstone de « meilleure » exposition technologique suppose une supériorité non démontrée : des fonds sectoriels spécialisés, des ETF technologiques ou des gestionnaires focalisés offrent une exposition plus directe, plus liquide et plus transparente au secteur technologique en 2027.
💭 Conclusion: False : le verdict FALSE est retenu car l'argumentaire négatif a démontré que la thèse affirmative repose sur une confusion entre la taille du portefeuille de Blackstone et la qualité réelle de l'exposition technologique. La nature multi-stratégies de Blackstone dilue structurellement l'exposition au secteur technologique par des actifs non corrélés (immobilier, crédit privé ), rendant l'affirmation d'une « meilleure » exposition invérifiable. De plus, l'accès au capital-investissement technologique n'est pas un avantage exclusif à Blackstone, de nombreux concurrents spécialisés offrant des véhicules plus purs. La croissance du segment technologique de Blackstone, bien que réelle, ne suffit pas à établir la supériorité de ce véhicule par rapport à des alternatives spécialisées. Enfin, l'absence de données comparatives rigoureuses face à d'autres véhicules d'exposition technologique affaiblit considérablement la portée de l'assertion.
🔬 Verdict: plutôt FAUX ❌ (88 %)
Affirmation: L'investissement dans Blackstone constitue la meilleure exposition au secteur technologique sans investir directement dans les semi-conducteurs pour l'année 2027.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.88
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■Blackstone, avec plus de 1 000 milliards de dollars d'actifs sous gestion , dispose d'un portefeuille technologique diversifié couvrant le cloud, l'IA , la cybersécurité , la fintech et l'infrastructure numérique , offrant une exposition complète aux sous-secteurs technologiques en croissance au-delà des semi-conducteurs. deepseek-v3.2 💬
- ■Le segment technologique de Blackstone a atteint 300 milliards de dollars d'actifs sous gestion avec une croissance organique de 15% sur l'année 2024, et les projections de Preqin et PitchBook anticipent une croissance maintenue entre 12% et 14% pour 2025-2027, confirmant la vigueur de cette exposition. deepseek-v3.2 💬
- ■L'accès privilégié aux entreprises technologiques privées via les fonds spécialisés de Blackstone (BXG, Blackstone Technology Partners ) permet de capturer une plus grande partie de la courbe de valorisation par rapport aux marchés publics , constituant un avantage comparatif unique. deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'argument de la taille du portefeuille est une pétition de principe : Blackstone est un conglomérat multi-stratégies où la technologie n'est qu'un segment dilué par des actifs immobiliers et de crédit privé dont la corrélation avec la croissance technologique est faible, rendant l'exposition technologique effective bien moindre qu'annoncée. gemma-4-26b-a4b-it 💬👁️
- ■L'accès au capital-investissement technologique via les fonds de Blackstone n'est pas un avantage exclusif : cette caractéristique structurelle est partagée par de nombreux autres acteurs spécialisés (KKR, Carlyle, Vista Equity Partners) qui offrent une exposition technologique pure sans la dilution d'un conglomérat. gemma-4-26b-a4b-it 💬👁️
- ■Qualifier Blackstone de « meilleure » exposition technologique suppose une supériorité non démontrée : des fonds sectoriels spécialisés, des ETF technologiques ou des gestionnaires focalisés offrent une exposition plus directe, plus liquide et plus transparente au secteur technologique en 2027. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le verdict FALSE est retenu car l'argumentaire négatif a démontré que la thèse affirmative repose sur une confusion entre la taille du portefeuille de Blackstone et la qualité réelle de l'exposition technologique. La nature multi-stratégies de Blackstone dilue structurellement l'exposition au secteur technologique par des actifs non corrélés (immobilier, crédit privé), rendant l'affirmation d'une « meilleure » exposition invérifiable. De plus, l'accès au capital-investissement technologique n'est pas un avantage exclusif à Blackstone, de nombreux concurrents spécialisés offrant des véhicules plus purs. La croissance du segment technologique de Blackstone, bien que réelle, ne suffit pas à établir la supériorité de ce véhicule par rapport à des alternatives spécialisées. Enfin, l'absence de données comparatives rigoureuses face à d'autres véhicules d'exposition technologique affaiblit considérablement la portée de l'assertion.
📋 Faits POUR :
• Le segment technologique de Blackstone a atteint 300 milliards de dollars d'actifs sous gestion en 2024.
• La croissance organique du segment technologique était de 15% sur l'année 2024 selon le rapport annuel .
• Les projections Preqin et PitchBook anticipent une croissance de 12% à 14% pour le secteur du capital-investissement technologique sur 2025-2027.
📋 Faits CONTRE :
• Blackstone est un gestionnaire multi-stratégies où la technologie coexiste avec l'immobilier et le crédit privé, diluant l'exposition sectorielle.
• L'accès au capital-investissement technologique est une caractéristique structurelle partagée par plusieurs concurrents spécialisés du secteur.
• Aucune donnée comparative n'a été fournie pour établir la supériorité de Blackstone sur des fonds sectoriels spécialisés ou des ETF technologiques.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.346 | 0.239 | 8 | 2 | TRUE | FALSE | 88% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actifs immobiliers — Biens immobiliers détenus au sein d'un portefeuille d'investissement, générant généralement des revenus locatifs ou des plus-values en capital.
[2] actifs sous gestion — AUM (Assets Under Management) — Valeur marchande totale des actifs gérés par une société de gestion pour le compte de ses clients, indicateur clé de la taille et de l'envergure d'un gestionnaire.
[3] avantage comparatif — Concept économique désignant la capacité d'une entité à offrir un rendement supérieur grâce à une caractéristique structurelle distincte de ses concurrents.
[4] Blackstone Growth — BXG — Fonds de capital-investissement de Blackstone spécialisé dans les investissements en phase de croissance dans des entreprises technologiques et autres secteurs à forte croissance.
[5] Blackstone Technology Partners — Fonds de Blackstone dédié aux investissements dans des entreprises technologiques privées, mentionné dans le débat comme vecteur d'accès au secteur technologique.
[6] capital-investissement — Private Equity — Activité financière consistant à investir dans des entreprises non cotées en bourse, généralement en vue de les restructurer ou de les développer avant une revente.
[7] classe d'actifs — Catégorie d'actifs financiers présentant des caractéristiques et des comportements de marché similaires, tels que les actions, les obligations, l'immobilier ou le capital-investissement.
[8] contradiction logique — Situation argumentative où deux propositions soutenues simultanément s'excluent mutuellement, invalidant la cohérence du raisonnement.
[9] corrélation — Mesure statistique indiquant dans quelle mesure deux variables évoluent ensemble, utilisée en finance pour évaluer les liens entre actifs ou secteurs.
[10] courbe de valorisation — Représentation graphique de l'évolution de la valeur d'une entreprise ou d'un actif au fil du temps, utilisée pour analyser les phases de création ou de destruction de valeur.
[11] croissance organique — Augmentation de l'activité ou des actifs résultant des opérations internes existantes, par opposition à la croissance externe réalisée par acquisitions.
[12] crédit privé — Segment du marché financier regroupant les prêts accordés par des entités non bancaires à des entreprises, souvent en complément ou substitution du crédit bancaire traditionnel.
[13] cybersécurité — Ensemble des technologies, processus et pratiques conçus pour protéger les systèmes informatiques, les réseaux et les données contre les attaques numériques.
[14] dilution structurelle — Réduction de l'exposition effective à un secteur ou à un actif spécifique due à la composition diversifiée d'un portefeuille plus large.
[15] entreprise technologique privée — Société du secteur technologique non cotée sur les marchés boursiers publics, souvent accessible uniquement via le capital-investissement.
[16] exposition — Degré de sensibilité d'un portefeuille ou d'un investissement aux variations d'un secteur, d'un actif ou d'un facteur de risque particulier.
[17] fintech — financial technology — Secteur regroupant les entreprises utilisant la technologie pour offrir des services financiers de manière innovante, souvent en concurrence avec les acteurs traditionnels.
[18] fonds spécialisés — Véhicules d'investissement concentrés sur un secteur, une stratégie ou une classe d'actifs spécifique, par opposition aux fonds généralistes.
[19] gestionnaire d'actifs multi-stratégies — Société de gestion offrant plusieurs stratégies d'investissement distinctes à travers différentes classes d'actifs, ce qui peut diluer l'exposition à un secteur particulier.
[20] IA — intelligence artificielle — Domaine technologique visant à créer des systèmes capables d'effectuer des tâches nécessitant normalement l'intelligence humaine, tel que l'apprentissage, le raisonnement ou la reconnaissance.
[21] indices sectoriels — Indices boursiers mesurant la performance d'un secteur industriel ou économique spécifique, servant de référence pour évaluer les investissements sectoriels.
[22] infrastructure numérique — Ensemble des équipements, réseaux et systèmes (centres de données, cloud, réseaux de télécommunications) soutenant l'économie numérique.
[23] logiciels en cloud — Applications et services logiciels hébergés sur des serveurs distants et accessibles via internet, plutôt qu'installés localement sur les appareils des utilisateurs.
[24] marchés publics — Marchés financiers organisés, tels que les bourses de valeurs, où sont émis et échangés des titres d'entreprises cotées accessibles au grand public.
[25] modèle rival — Cadre analytique alternatif proposé pour concurrencer ou remplacer un modèle existant, utilisé dans le débat pour contester la solidité d'une thèse.
[26] Private Equity — capital-investissement — Terme anglais désignant le capital-investissement, soit l'investissement dans des entreprises non cotées, mentionné dans le débat comme classe d'actifs partageant certaines caractéristiques structurelles.
[27] projections sectorielles — Prévisions et estimations de croissance ou d'évolution établies pour un secteur d'activité particulier, souvent issues d'analystes ou de bases de données spécialisées.
[28] pétition de principe — Sophisme logique consistant à tenir pour vraie une conclusion qui reste précisément à démontrer, en la présentant comme une évidence dans les prémisses.
[29] rapport annuel — Document financier publié chaque année par une entreprise, détaillant ses résultats, sa stratégie et la composition de ses activités, cité dans le débat comme source de données sur Blackstone.
[30] rapports trimestriels — Publications financières périodiques (tous les trois mois) présentant les résultats et la performance d'une entreprise sur la période écoulée.
[31] segment — Division opérationnelle ou catégorie d'activité distincte au sein d'une entreprise plus large, utilisée pour la communication financière et l'analyse de performance.
[32] semi-conducteurs — Matériaux à conductivité intermédiaire entre les conducteurs et les isolants, à la base des composants électroniques (puces, processeurs) essentiels au secteur technologique.
[33] sous-performance — Situation où un investissement ou un portefeuille réalise un rendement inférieur à celui d'un indice de référence ou de ses pairs.
[34] transformation numérique — Processus d'intégration des technologies numériques dans les activités des entreprises, modifiant en profondeur leurs modèles opérationnels et leur création de valeur.
[35] véhicule d'investissement — Structure juridique ou financière (fonds, société, trust) utilisée pour détenir et gérer des actifs au profit d'investisseurs.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Segment | Actifs sous gestion 2023 | Actifs sous gestion 2025 | Actifs sous gestion 2027 (projection) | Croissance annuelle |
|---|---|---|---|---|
| Technologie | $300B | $380B | $480B | +12.5% |
| Immobilier | $320B | $350B | $380B | +7% |
| Infrastructures | $280B | $310B | $340B | +8% |
| Crédit privé | $300B | $350B | $410B | +12% |
Legend: Répartition des actifs sous gestion par segment chez Blackstone (2023-2027 projections). Valeurs en milliards USD; croissance annuelle moyenne sur la période. Données basées sur les rapports trimestriels et projections sectorielles.
| Source | Segment technologique AUM 2024 | Croissance 2024 | Projection croissance 2025-2027 |
|---|---|---|---|
| Blackstone rapport 2024 | $300B | +15% | +12-14% (moyenne) |
| Preqin projections | N/A | N/A | +12.5% (secteur tech PE) |
| PitchBook data | N/A | N/A | +13.2% (growth equity tech) |
Legend: Données de croissance du segment technologique de Blackstone et projections sectorielles 2025-2027. Sources: Blackstone Annual Report 2024, Preqin Private Capital Outlook 2025, PitchBook Venture Capital & Private Equity Report 2025.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.