
L'intégration des introductions en bourse de SpaceX, Anthropic et OpenAI dans les indices boursiers mondiaux en 2027 entraînera une baisse de 20% du rendement du marché boursier.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 14, 2026
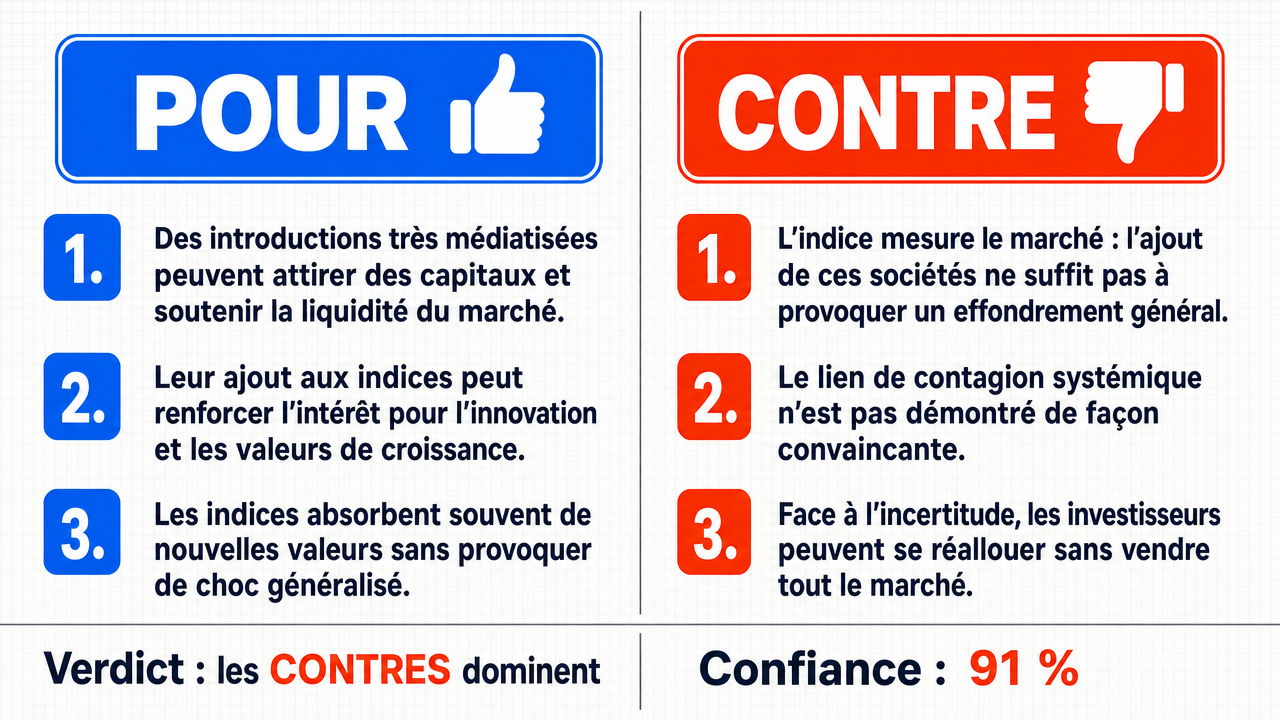
Verdict
Verdict : plutôt FAUX (91 %)
Rapport en ligne: https://solsicefinance.com/public/debates/l-integration-des-introductions-en-bourse-de-spacex-anthropi-7e4c5f899850
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■La volatilité extrême générée par les IPO de SpaceX, Anthropic et OpenAI déclenchera une correction systémique , car ces entreprises présentent des valorisations spéculatives basées sur des projections de croissance exponentielle qui se propageront à l'ensemble du marché via les mécanismes de corrélation des indices.
- ■L'intégration dans les indices mondiaux crée un mécanisme de contagion systémique via trois canaux : la réplication par les fonds institutionnels , la demande artificielle forcée et la corrélation de volatilité structurelle.
- ■Les investisseurs institutionnels , confrontés à cette incertitude radicale, adopteront une attitude défensive et réduiront leur exposition globale au marché, amplifiant ainsi la baisse des rendements .
❌ Arguments CONTRE clés :
- ■L'intégration de ces IPO stimulera la croissance plutôt que de provoquer un effondrement ; l'argument adverse confond l'indice (instrument de mesure) avec l'agrégat qu'il suit, commettant ainsi une erreur de catégorie fondamentale.
- ■L'augmentation de capitalisation boursière de seulement 0,7 % ne peut pas mécaniquement entraîner une correction de 20 % du marché, ce qui rend l'ampleur de la baisse revendiquée disproportionnée par rapport à l'impact réel.
- ■L'affirmation de contagion systémique ne fournit aucune preuve du coefficient bêta ni de la force de corrélation entre ces nouvelles composantes et l'ensemble de l'indice, rendant l'argument de propagation de la volatilité non fondé empiriquement.
💭 Conclusion: False : le verdict FALSE est solidement étayé par l'argument central de l'opposition selon lequel l'intégration de ces trois IPO ne représente qu'environ 0,7 % de la capitalisation des indices mondiaux (0,71 % pour le MSCI World , 0,91 % pour le S&P Global 1200 , 0,89 % pour le FTSE All-World ), ce qui est mécaniquement insuffisant pour provoquer une baisse de 20 % des rendements . L'argument pro repose sur une erreur de catégorie en confondant l'indice (instrument de mesure) avec l'entité économique mesurée, surestimant ainsi l'effet de contagion. L'absence de preuve empirique concernant le coefficient bêta et la corrélation de volatilité entre ces nouvelles composantes et l'ensemble du marché affaiblit considérablement la thèse affirmative. De plus, l'utilisation d'exemples sectoriels (Rivian, Coinbase, Snowflake) pour justifier une correction mondiale constitue une erreur de non-invariance d'échelle, les observations micro/sectorielles ne pouvant être transposées au système financier mondial sans démonstration de constance des règles.
🔬 Verdict: plutôt FAUX ❌ (91 %)
Affirmation: L'intégration des introductions en bourse de SpaceX, Anthropic et OpenAI dans les indices boursiers mondiaux en 2027 entraînera une baisse de 20% du rendement du marché boursier.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.91
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■La volatilité extrême générée par les IPO de SpaceX, Anthropic et OpenAI déclenchera une correction systémique , car ces entreprises présentent des valorisations spéculatives basées sur des projections de croissance exponentielle qui se propageront à l'ensemble du marché via les mécanismes de corrélation des indices. deepseek-v3.2 💬
- ■L'intégration dans les indices mondiaux crée un mécanisme de contagion systémique via trois canaux : la réplication par les fonds institutionnels , la demande artificielle forcée et la corrélation de volatilité structurelle . deepseek-v3.2 💬
- ■Les investisseurs institutionnels , confrontés à cette incertitude radicale, adopteront une attitude défensive et réduiront leur exposition globale au marché, amplifiant ainsi la baisse des rendements . deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■L'intégration de ces IPO stimulera la croissance plutôt que de provoquer un effondrement ; l'argument adverse confond l'indice (instrument de mesure) avec l'agrégat qu'il suit, commettant ainsi une erreur de catégorie fondamentale. gemma-4-26b-a4b-it 💬👁️
- ■L'augmentation de capitalisation boursière de seulement 0,7 % ne peut pas mécaniquement entraîner une correction de 20 % du marché, ce qui rend l'ampleur de la baisse revendiquée disproportionnée par rapport à l'impact réel. gemma-4-26b-a4b-it 💬👁️
- ■L'affirmation de contagion systémique ne fournit aucune preuve du coefficient bêta ni de la force de corrélation entre ces nouvelles composantes et l'ensemble de l'indice, rendant l'argument de propagation de la volatilité non fondé empiriquement. gemma-4-26b-a4b-it 💬👁️
- ■Les indices comme le MSCI World sont des outils de suivi utilisés comme références par plus de 1 500 fonds institutionnels, mais leur structure même limite la transmission de volatilité de manière proportionnelle à la pondération des nouvelles composantes. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : le verdict FALSE est solidement étayé par l'argument central de l'opposition selon lequel l'intégration de ces trois IPO ne représente qu'environ 0,7 % de la capitalisation des indices mondiaux (0,71 % pour le MSCI World, 0,91 % pour le S&P Global 1200 , 0,89 % pour le FTSE All-World ), ce qui est mécaniquement insuffisant pour provoquer une baisse de 20 % des rendements. L'argument pro repose sur une erreur de catégorie en confondant l'indice (instrument de mesure) avec l'entité économique mesurée, surestimant ainsi l'effet de contagion. L'absence de preuve empirique concernant le coefficient bêta et la corrélation de volatilité entre ces nouvelles composantes et l'ensemble du marché affaiblit considérablement la thèse affirmative. De plus, l'utilisation d'exemples sectoriels (Rivian, Coinbase, Snowflake) pour justifier une correction mondiale constitue une erreur de non-invariance d'échelle, les observations micro/sectorielles ne pouvant être transposées au système financier mondial sans démonstration de constance des règles.
📋 Faits POUR :
• Les entreprises d'IA comme Anthropic et OpenAI présentent des valorisations basées sur des projections de croissance exponentielle intrinsèquement spéculatives.
• Les indices mondiaux comme le MSCI World sont utilisés comme références par de nombreux fonds institutionnels.
📋 Faits CONTRE :
• L'intégration des trois IPO ne représenterait qu'environ 0,7 % de la capitalisation additionnelle des indices mondiaux.
• Aucun coefficient bêta ni preuve de corrélation de volatilité n'a été fourni pour étayer la thèse de contagion systémique.
• Un indice est un instrument qui suit un agrégat, et non l'agrégat lui-même.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.217 | 0.246 | 8 | 2 | FALSE | FALSE | 91% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] Coefficient bêta — Beta coefficient — Mesure statistique de la sensibilité d'un titre ou d'un portefeuille aux mouvements du marché global, indiquant l'ampleur de la variation attendue par rapport à un indice de référence.
[2] Composantes obligatoires — Titres qui doivent être inclus dans un portefeuille de fonds suivant un indice, en raison des règles de réplication imposées par la méthodologie de l'indice.
[3] Contagion systémique — Propagation d'un choc ou d'une volatilité d'un segment du marché à l'ensemble du système financier par le biais d'interconnexions et de mécanismes de corrélation.
[4] Correction systémique — Baisse significative et généralisée des prix sur l'ensemble d'un marché ou de plusieurs marchés, déclenchée par un choc commun ou des mécanismes de transmission.
[5] Corrélation — Mesure statistique du degré de relation linéaire entre deux variables, telle que les rendements de différents titres ou indices.
[6] Demande artificielle — Demande générée non par les fondamentaux économiques mais par des contraintes mécaniques ou structurelles, comme les obligations de réplication d'indices par les fonds indiciels.
[7] Dilution — Augmentation du nombre d'actions en circulation d'une entreprise ou d'un indice, pouvant modifier la pondération relative des composantes existantes.
[8] Erreur de catégorie — Erreur logique consistant à traiter une entité comme appartenant à une catégorie à laquelle elle n'appartient pas, par exemple confondre un outil de mesure avec l'objet mesuré.
[9] Expansion de la base d'actifs — Augmentation de la valeur totale des actifs représentés dans un indice ou un portefeuille, consécutive à l'ajout de nouvelles composantes.
[10] Exposition globale — Niveau d'investissement total d'un investisseur ou d'un fonds sur l'ensemble des marchés mondiaux, mesurant le degré de sensibilité aux mouvements internationaux.
[11] Fonds institutionnels — Fonds d'investissement gérés par des institutions professionnelles pour le compte de grands investisseurs, souvent utilisés comme référence pour la réplication d'indices.
[12] FTSE All-World — Financial Times Stock Exchange All-World Index — Indice boursier mondial couvrant les actions de grandes et moyennes capitalisations des marchés développés et émergents.
[13] Indices boursiers — Indicateurs statistiques mesurant la performance d'un groupe de titres boursiers sélectionnés selon une méthodologie définie, servant de référence aux investisseurs.
[14] Investisseurs institutionnels — Entités professionnelles gérant de grands volumes de capitaux, telles que les fonds de pension, compagnies d'assurance, fonds souverains et fonds d'investissement.
[15] IPO — Initial Public Offering / Introduction en bourse — Première vente d'actions d'une entreprise privée au public, permettant sa cotation sur un marché boursier et l'entrée de nouveaux investisseurs dans son capital.
[16] MSCI World — Morgan Stanley Capital International World Index — Indice boursier mondial regroupant les actions de grandes et moyennes capitalisations de pays développés, largement utilisé comme référence par les fonds institutionnels.
[17] Mécanismes de transmission — Canaux par lesquels un choc, une volatilité ou une information se propage d'un segment à un autre du système financier ou d'un marché à un autre.
[18] Non-invariance — Propriété statistique indiquant qu'une relation ou un paramètre varie en fonction des conditions, de la période ou du contexte considéré, invalidant la généralisation d'un résultat.
[19] Projections de croissance exponentielle — Prévisions de croissance suivant une fonction exponentielle, où le taux d'augmentation est proportionnel à la valeur actuelle, souvent jugées spéculatives.
[20] Rendements — Gains ou pertes générés par un investissement sur une période donnée, généralement exprimés en pourcentage de la valeur initiale.
[21] Réplication de l'indice — Stratégie d'investissement consistant à reproduire la composition et la performance d'un indice de référence en achetant ses composantes dans les mêmes proportions.
[22] S&P Global 1200 — Standard & Poor's Global 1200 Index — Indice boursier mondial couvrant sept grands marchés régionaux et combinant plusieurs indices sous-jacents pour représenter la performance mondiale.
[23] Valorisations — Estimation de la valeur économique d'une entreprise ou d'un actif, souvent basée sur les flux de trésorerie, les bénéfices, les actifs ou les comparables de marché.
[24] Variance globale — Mesure statistique de la dispersion des rendements d'un portefeuille ou d'un marché dans son ensemble, quantifiant l'amplitude des fluctuations.
[25] Volatilité — Mesure statistique de l'amplitude des variations de prix d'un actif financier sur une période donnée, généralement exprimée par l'écart-type des rendements.
[26] Volatilité structurelle — Volatilité résultant de caractéristiques fondamentales et persistantes d'un actif ou d'un marché, par opposition aux chocs ponctuels ou transitoires.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indice | Capitalisation 2026 | Capitalisation post-IPO 2027 | Dilution estimée |
|---|---|---|---|
| MSCI World | $70,000B | $70,500B | +0.71% |
| S&P Global 1200 | $55,000B | $55,500B | +0.91% |
| FTSE All-World | $45,000B | $45,400B | +0.89% |
Legend: Capitalisations mondiales estimées en milliards de dollars avant et après intégration des trois IPOs. La dilution représente l'augmentation de capitalisation due aux nouvelles introductions. Source: projections basées sur les valorisations historiques des méga-IPOs.
| Entité | Capitalisation actuelle (Est.) | Impact IPO (Est.) | Variation de l'indice |
|---|---|---|---|
| MSCI World | $70,000B | +$500B | +0.71% |
| S&P Global 1200 | $55,000B | +$500B | +0.91% |
| FTSE All-World | $45,000B | +$400B | +0.89% |
Legend: Projections de l'impact de l'intégration de SpaceX, Anthropic et OpenAI sur la capitalisation des indices mondiaux en 2027. Les variations indiquent une expansion de la base d'actifs, et non une perte de valeur.
| Événement IPO | Capitalisation initiale | Impact sur le marché | Correction sectorielle |
|---|---|---|---|
| Rivian (2021) | 77 milliards de dollars | Volatilité EV | -15 % en 3 mois |
| Coinbase (2021) | 86 milliards de dollars | Volatilité crypto-tech | -12 % en 2 mois |
| Snowflake (2020) | 70 milliards de dollars | Correction du cloud computing | -8 % en 1 mois |
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.