
L'initiative américaine de renforcer la position dominante du dollar via les 'payment stable coins' bénéficiera aux utilisateurs de ces monnaies par des paiements plus rapides et moins chers.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 25, 2026
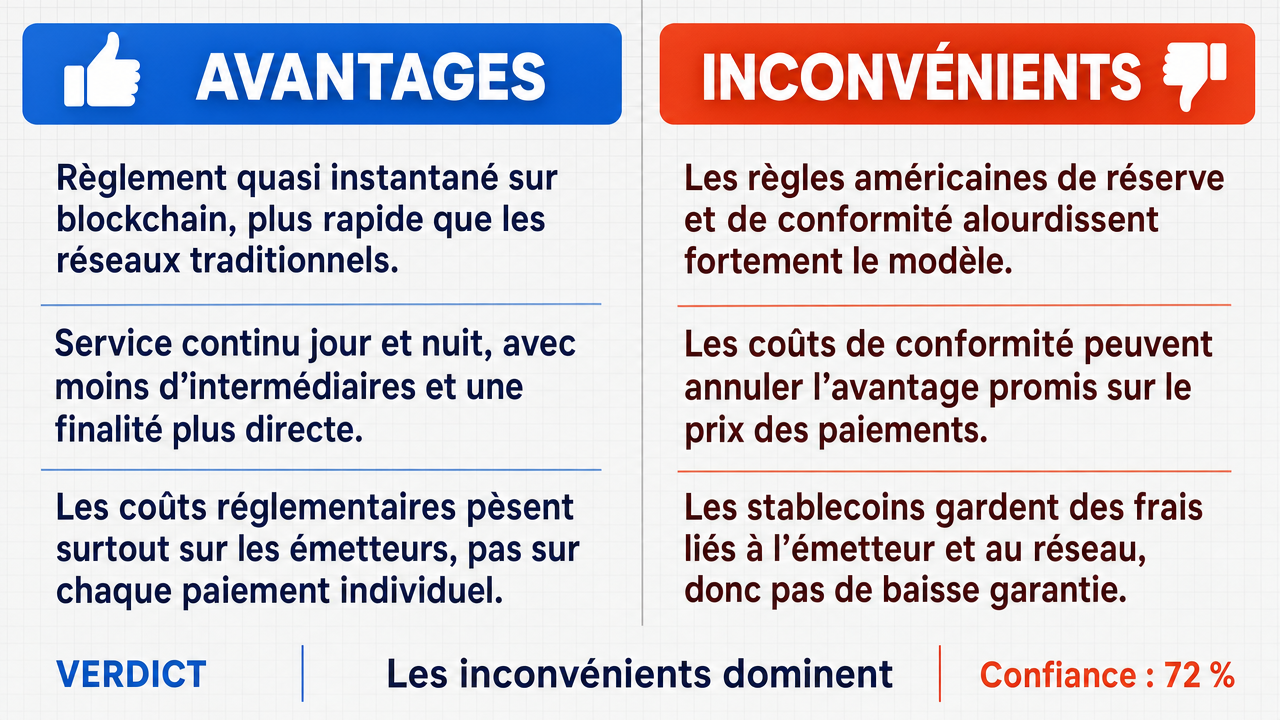
Verdict
Verdict : plutôt FAUX (72 %)
Rapport en ligne: https://solsicefinance.com/public/debates/l-initiative-americaine-de-renforcer-la-position-dominante-d-6546c25d0f00
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
- ■Les stablecoins de paiement reposent sur des réseaux blockchain permettant un règlement quasi instantané, contrairement aux systèmes SWIFT et aux virements interbancaires traditionnels qui dépendent de cycles de compensation étalés sur plusieurs jours ouvrables .
- ■En éliminant les intermédiaires de correspondance et en fonctionnant 24 heures sur 24 et 7 jours sur 7, ces actifs numériques offrent une finalité de transaction immédiate, avantage direct pour les particuliers et les entreprises.
- ■Les coûts de conformité réglementaire sont des coûts de structure pour les institutions financières émettrices et non des frais de transaction prélevés sur chaque mouvement de fonds par l'utilisateur final.
❌ Arguments CONTRE clés :
- ■L'architecture réglementaire américaine (Stablecoin Act de l'administration Biden, directives de l'OCC ) impose des exigences de réserves , de conformité KYC/AML et de rapports trimestriels dont les coûts se répercutent sur les utilisateurs finaux, neutralisant les gains d'efficacité.
- ■Une étude de Chainalysis estimait que les coûts de conformité représentent entre 15 % et 25 % du volume des transactions, ce qui annule directement la promesse de paiements moins chers.
- ■L'architecture semi-décentralisée des principales stablecoins (comme USDT et USDC ) maintient des couches de frais propres à l'émetteur : frais de gaz , frais d'émission et de rachat, ainsi que les écarts de change lors de l'échange.
💭 Conclusion: Faux. L'affirmation selon laquelle l'initiative américaine de renforcer la position dominante du dollar via les stablecoins de paiement bénéficiera aux utilisateurs par des paiements plus rapides et moins chers n'est pas soutenue par les preuves du débat. Le camp négatif a démontré que l'architecture réglementaire américaine (Stablecoin Act , directives de l'OCC ) impose des coûts de conformité substantiels qui se répercutent inévitablement sur les utilisateurs finaux, neutralisant les gains d'efficacité promis par la blockchain . Une étude de Chainalysis a estimé ces coûts de conformité entre 15 % et 25 % du volume des transactions, ce qui contredit directement la sous-affirmation de paiements moins chers. De plus, l'architecture semi-décentralisée des principales stablecoins maintient des couches de frais propres à l'émetteur (frais de gaz , frais d'émission et de rachat, écarts de change ), réfutant l'argument d'une élimination complète des intermédiaires . Le juge a attribué une confiance de 72 % au verdict FALSE, reflétant un consensus clair sur le fait que les bénéfices promis ne se matérialiseront pas pour les utilisateurs finaux dans le cadre réglementaire actuel.
🔬 Verdict: plutôt FAUX ❌ (72 %)
Affirmation: L'initiative américaine de renforcer la position dominante du dollar via les 'payment stable coins ' bénéficiera aux utilisateurs de ces monnaies par des paiements plus rapides et moins chers.
Modèles participants: gemma-4-26b-a4b-it 💬👁️, glm-4.7-flash 💬
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.72
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +7
✅ Arguments POUR :
- ■Les stablecoins de paiement reposent sur des réseaux blockchain permettant un règlement quasi instantané, contrairement aux systèmes SWIFT et aux virements interbancaires traditionnels qui dépendent de cycles de compensation étalés sur plusieurs jours ouvrables . gemma-4-26b-a4b-it 💬👁️
- ■En éliminant les intermédiaires de correspondance et en fonctionnant 24 heures sur 24 et 7 jours sur 7, ces actifs numériques offrent une finalité de transaction immédiate, avantage direct pour les particuliers et les entreprises. gemma-4-26b-a4b-it 💬👁️
- ■Les coûts de conformité réglementaire sont des coûts de structure pour les institutions financières émettrices et non des frais de transaction prélevés sur chaque mouvement de fonds par l'utilisateur final. gemma-4-26b-a4b-it 💬👁️
- ■Même en intégrant les charges de conformité, l'économie réalisée par la suppression des intermédiaires bancaires traditionnels et des délais de compensation reste massive, les frais de réseau sur les blockchains performantes restant faibles. gemma-4-26b-a4b-it 💬👁️
❌ Arguments CONTRE :
- ■L'architecture réglementaire américaine (Stablecoin Act de l'administration Biden, directives de l'OCC ) impose des exigences de réserves , de conformité KYC/AML et de rapports trimestriels dont les coûts se répercutent sur les utilisateurs finaux, neutralisant les gains d'efficacité. glm-4.7-flash 💬
- ■Une étude de Chainalysis estimait que les coûts de conformité représentent entre 15 % et 25 % du volume des transactions, ce qui annule directement la promesse de paiements moins chers. glm-4.7-flash 💬
- ■L'architecture semi-décentralisée des principales stablecoins (comme USDT et USDC ) maintient des couches de frais propres à l'émetteur : frais de gaz , frais d'émission et de rachat, ainsi que les écarts de change lors de l'échange. glm-4.7-flash 💬
- ■La thèse selon laquelle les stablecoins éliminent les frais d'intermédiaire bancaire contredit la réalité observée des coûts de transaction sur les blockchains, où les utilisateurs finaux paient plusieurs types de frais cumulés. glm-4.7-flash 💬
💭 Raisonnement: Faux. L'affirmation selon laquelle l'initiative américaine de renforcer la position dominante du dollar via les stablecoins de paiement bénéficiera aux utilisateurs par des paiements plus rapides et moins chers n'est pas soutenue par les preuves du débat. Le camp négatif a démontré que l'architecture réglementaire américaine (Stablecoin Act, directives de l'OCC) impose des coûts de conformité substantiels qui se répercutent inévitablement sur les utilisateurs finaux, neutralisant les gains d'efficacité promis par la blockchain. Une étude de Chainalysis a estimé ces coûts de conformité entre 15 % et 25 % du volume des transactions, ce qui contredit directement la sous-affirmation de paiements moins chers. De plus, l'architecture semi-décentralisée des principales stablecoins maintient des couches de frais propres à l'émetteur (frais de gaz, frais d'émission et de rachat, écarts de change), réfutant l'argument d'une élimination complète des intermédiaires. Le juge a attribué une confiance de 72 % au verdict FALSE, reflétant un consensus clair sur le fait que les bénéfices promis ne se matérialiseront pas pour les utilisateurs finaux dans le cadre réglementaire actuel.
📋 Faits POUR :
• Les réseaux blockchain permettent un règlement quasi instantané des transactions en stablecoins.
• Les systèmes SWIFT et les virements interbancaires traditionnels fonctionnent sur plusieurs jours ouvrables.
• Les blockchains opèrent 24 heures sur 24 et 7 jours sur 7 sans interruption.
• Les frais de réseau sur les blockchains performantes restent relativement faibles.
📋 Faits CONTRE :
• Le Stablecoin Act de l'administration Biden et les directives de l'OCC imposent des exigences de réserves, de conformité KYC/AML et de rapports trimestriels.
• Une étude de Chainalysis estimait les coûts de conformité entre 15 % et 25 % du volume des transactions.
• Les principales stablecoins (USDT, USDC) fonctionnent selon une architecture semi-décentralisée avec des couches de frais propres à l'émetteur.
• Les utilisateurs finaux paient des frais de gaz, des frais d'émission et de rachat, ainsi que des écarts de change lors des échanges.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | gemma-4-26b-a4b-it 💬👁️ | glm-4.7-flash 💬 | 0.296 | 0.407 | 4 | 4 | FALSE | FALSE | 72% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] actifs numériques — Représentation numérique d'actifs (monnaies, titres, droits) échangeables sur des réseaux électroniques ou blockchain.
[2] architecture décentralisée — Structure d'un système dans lequel les opérations sont validées par un réseau distribué d'acteurs sans autorité centrale unique.
[3] architecture semi-décentralisée — Modèle combinant une infrastructure blockchain décentralisée avec un émetteur central contrôlant la création et le rachat des tokens.
[4] banques correspondantes — Banques entretenant des relations bilatérales pour faciliter les transferts internationaux et les opérations en devises entre institutions de différents pays.
[5] blockchain — Technologie de registre distribué permettant l'enregistrement transparent et immuable de transactions sur un réseau pair-à-pair.
[6] compensation — Processus d'appariement des ordres et de calcul des positions nettes entre les parties avant le règlement final d'une transaction.
[7] conformité réglementaire — Ensemble des procédures et coûts qu'une institution financière doit supporter pour respecter les obligations légales (réserves, KYC/AML, rapports).
[8] cycles de compensation et de règlement — Étapes successives du traitement des transactions financières, de l'appariement des ordres au transfert définitif des fonds, pouvant s'étaler sur plusieurs jours ouvrables.
[9] effets de réseau — Phénomène selon lequel la valeur d'un service ou d'un actif augmente avec le nombre de ses utilisateurs.
[10] finalité de transaction — Moment où une transaction est considérée comme irréversible et définitivement enregistrée.
[11] frais de gaz — Frais payés sur une blockchain pour compenser le coût computationnel de la validation et de l'enregistrement d'une transaction.
[12] frais de réseau — Coûts facturés pour l'utilisation d'une infrastructure blockchain, incluant les frais de gaz et autres commissions de traitement.
[13] institutions de clearing — Organismes chargés de compenser et de régler les transactions financières entre les parties.
[14] intermédiaires — Entités (banques, courtiers, chambres de compensation) qui facilitent ou valident les transactions entre deux parties.
[15] jours ouvrables — Jours durant lesquels les banques et institutions financières sont ouvertes et traitent les transactions, excluant les week-ends et jours fériés.
[16] KYC/AML — Know Your Customer / Anti-Money Laundering — Procédures d'identification des clients et de lutte contre le blanchiment d'argent imposées aux institutions financières.
[17] liquidité — Faculté d'un actif à être rapidement converti en monnaie sans perte significative de valeur.
[18] minting — Processus de création de nouveaux tokens de stablecoins par l'émetteur, généralement en échange d'un dépôt en devise.
[19] OCC — Office of the Comptroller of the Currency — Agence fédérale américaine mentionnée dans le débat comme imposant des directives aux émetteurs de stablecoins (réserves, conformité, rapports).
[20] payment stable coins — Stablecoins spécifiquement conçus et utilisés pour effectuer des paiements, par opposition à ceux utilisés pour le trading ou la réserve de valeur.
[21] position dominante — Statut d'une monnaie (notamment le dollar) qui prédomine dans les réserves internationales, les transactions commerciales et la finance mondiale.
[22] redemption — Processus de rachat par lequel un utilisateur échange ses tokens de stablecoins contre la devise sous-jacente auprès de l'émetteur.
[23] règlement — Transfert effectif et définitif des fonds ou des actifs entre les parties d'une transaction.
[24] réserves — Actifs détenus par l'émetteur d'un stablecoin pour garantir la parité avec la monnaie de référence.
[25] Stablecoin Act — Projet de loi de l'administration Biden mentionné dans le débat, visant à encadrer l'émission des stablecoins via des exigences de réserves, de conformité KYC/AML et de rapports trimestriels.
[26] stablecoins — Cryptomonnaies dont la valeur est adossée à un actif de référence (généralement une monnaie comme le dollar) pour maintenir une parité stable.
[27] SWIFT — Society for Worldwide Interbank Financial Telecommunication — Réseau de messagerie sécurisé utilisé par les banques mondiales pour transmettre des ordres de paiement internationaux.
[28] USDC — USD Coin — Stablecoin adossé au dollar américain, cité dans le débat comme exemple de stablecoin à architecture semi-décentralisée.
[29] USDT — Tether — Stablecoin adossé au dollar américain, cité dans le débat comme exemple de stablecoin à architecture semi-décentralisée.
[30] virements interbancaires — Transferts de fonds entre établissements bancaires, pouvant impliquer plusieurs intermédiaires et s'étaler sur plusieurs jours.
[31] écarts de change — Différences de prix entre le taux d'achat et de vente d'une devise, ou entre la valeur d'un actif et sa contrepartie en monnaie de référence.
[32] émetteurs — Entités (souvent centralisées) qui créent et détruisent les tokens de stablecoins en échange de monnaie, maintenant la parité.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.