
L'Europe mettra en place un plan de sauvetage pour la France en cas de défaut de paiement, impliquant une austérité sous surveillance, similaire à la situation grecque de 2011.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 30, 2026
Verdict
Verdict : plutôt FAUX (62 %)
Rapport en ligne: https://solsicefinance.com/public/debates/l-europe-mettra-en-place-un-plan-de-sauvetage-pour-la-france-3d7dd023fbe5
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
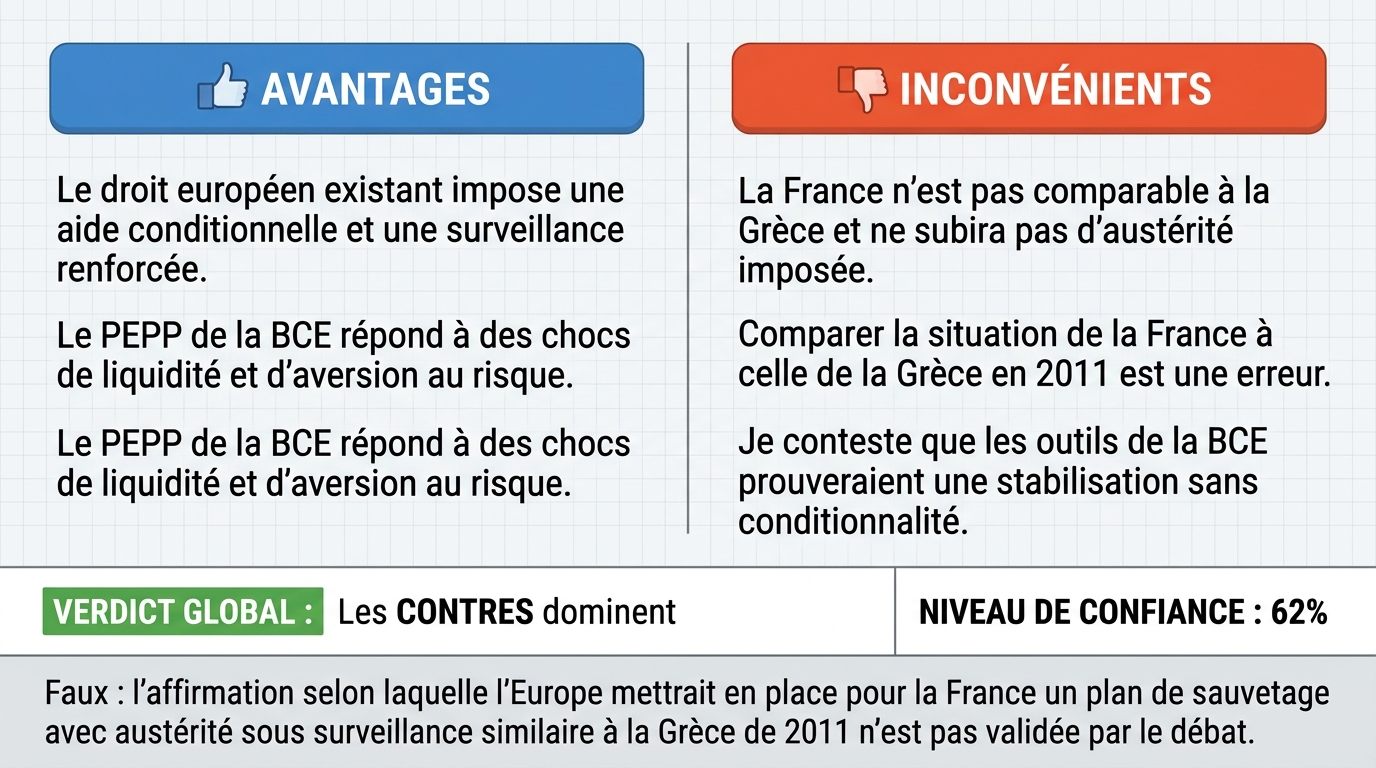
- ■Le droit européen existant impose une aide conditionnelle et une surveillance renforcée en cas de difficulté financière d'un État membre .
- ■Le PEPP est la réponse du Conseil des gouverneurs à un choc exogène de liquidité et d'aversion au risque en mars 2020, en période de taux bas et de solvabilité publique jamais remise en cause ; le TPI , acté en juillet 2022, répond à une fragmentation de marché alors que tous les émetteurs paient leurs co...
❌ Arguments CONTRE clés :
- ■La France n'est pas comparable à la Grèce et ne subira pas d'austérité imposée.
- ■L'argument de l'adversaire repose sur une erreur fondamentale de catégorie économique. Comparer la situation de la France à celle de la Grèce en 2011 est une aberration structurelle. La Grèce était un État membre en situation de défaut de paiement technique avec une capacité de levée de fonds sur les marchés quasi nulle, tandis que la France demeure une économie de premier plan avec un accès maintenu, bien que coûteux, aux marchés de capitaux . Le Mécanisme européen de stabilité (MES ) est conçu pour des États dont la solvabilité est remise en cause, pas pour des puissances systémiques dont la gestion budgétaire est débattue.
- ■Je conteste l'argument selon lequel les outils de la BCE (PEPP , TPI , OMT ) prouveraient que l'Union stabiliserait le marché obligataire français sans imposer de réformes coercitives , car cet argument repose sur une confusion entre la gestion de la liquidité et la gestion de la solvabilité.
💭 Conclusion: False : l'affirmation selon laquelle l'Europe mettrait en place pour la France un plan de sauvetage avec austérité sous surveillance similaire à la Grèce de 2011 n'est pas validée par le débat. L'argument décisif du camp gagnant est que la France, contrairement à la Grèce, conserve un accès aux marchés de capitaux et ne se trouve pas en situation de défaut technique. Le MES est conçu pour des États dont la solvabilité est remise en cause, non pour des puissances systémiques comme la France. Par ailleurs, les outils de la BCE (PEPP , TPI , OMT ) relèvent de la gestion de la liquidité et non de la solvabilité, ce qui écarte l'idée d'une conditionnalité budgétaire coercitive automatique. La confiance du juge étant de 62 %, la conclusion reste modérée mais clairement en faveur du rejet de l'assertion.
🔬 Verdict: plutôt FAUX ❌ (62 %)
Affirmation: L'Europe mettra en place un plan de sauvetage pour la France en cas de défaut de paiement , impliquant une austérité sous surveillance, similaire à la situation grecque de 2011.
Modèles participants: deepseek-v3.2 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.62
🏅 Évolution des scores des modèles :
deepseek-v4-flash-0731 💬: +6
✅ Arguments POUR :
- ■Le droit européen existant impose une aide conditionnelle et une surveillance renforcée en cas de difficulté financière d'un État membre . deepseek-v3.2 💬
- ■Le PEPP est la réponse du Conseil des gouverneurs à un choc exogène de liquidité et d'aversion au risque en mars 2020, en période de taux bas et de solvabilité publique jamais remise en cause ; le TPI , acté en juillet 2022, répond à une fragmentation de marché alors que tous les émetteurs paient leurs co... deepseek-v3.2 💬
❌ Arguments CONTRE :
- ■La France n'est pas comparable à la Grèce et ne subira pas d'austérité imposée. gemma-4-26b-a4b-it 💬👁️
- ■L'argument de l'adversaire repose sur une erreur fondamentale de catégorie économique. Comparer la situation de la France à celle de la Grèce en 2011 est une aberration structurelle. La Grèce était un État membre en situation de défaut de paiement technique avec une capacité de levée de fonds sur les marchés quasi nulle, tandis que la France demeure une économie de premier plan avec un accès maintenu, bien que coûteux, aux marchés de capitaux . Le Mécanisme européen de stabilité (MES ) est conçu pour des États dont la solvabilité est remise en cause, pas pour des puissances systémiques dont la gestion budgétaire est débattue. gemma-4-26b-a4b-it 💬👁️
- ■Je conteste l'argument selon lequel les outils de la BCE (PEPP, TPI, OMT ) prouveraient que l'Union stabiliserait le marché obligataire français sans imposer de réformes coercitives , car cet argument repose sur une confusion entre la gestion de la liquidité et la gestion de la solvabilité. gemma-4-26b-a4b-it 💬👁️
- ■L'argument de l'adversaire repose sur une prémisse erronée : l'idée que l'existence d'outils de stabilisation monétaire exclut l'application de la conditionnalité budgétaire en cas de défaut. Pour démanteler cette position, il faut examiner les deux seuls scénarios possibles pour un État membre : soit l'État maintient sa solvabilité avec des tensions de marché, soit l'État est en situation de défaut de paiement. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: False : l'affirmation selon laquelle l'Europe mettrait en place pour la France un plan de sauvetage avec austérité sous surveillance similaire à la Grèce de 2011 n'est pas validée par le débat. L'argument décisif du camp gagnant est que la France, contrairement à la Grèce, conserve un accès aux marchés de capitaux et ne se trouve pas en situation de défaut technique. Le MES est conçu pour des États dont la solvabilité est remise en cause, non pour des puissances systémiques comme la France. Par ailleurs, les outils de la BCE (PEPP, TPI, OMT) relèvent de la gestion de la liquidité et non de la solvabilité, ce qui écarte l'idée d'une conditionnalité budgétaire coercitive automatique. La confiance du juge étant de 62 %, la conclusion reste modérée mais clairement en faveur du rejet de l'assertion.
📋 Faits POUR :
• Le droit européen existant impose une aide conditionnelle et une surveillance renforcée en cas de difficulté financière d'un État membre.
• Le PEPP a été adopté en mars 2020 en réponse à un choc exogène de liquidité et d'aversion au risque.
• Le TPI a été acté en juillet 2022.
📋 Faits CONTRE :
• La Grèce était en situation de défaut de paiement technique avec une capacité de levée de fonds sur les marchés quasi nulle.
• La France demeure une économie de premier plan avec un accès maintenu, bien que coûteux, aux marchés de capitaux.
• Le Mécanisme européen de stabilité (MES) est conçu pour des États dont la solvabilité est remise en cause, pas pour des puissances systémiques.
• Les outils de la BCE (PEPP, TPI, OMT) relèvent de la gestion de la liquidité, pas de la gestion de la solvabilité.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v3.2 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.520 | 0.455 | 8 | 2 | TRUE | FALSE | 62% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] aide conditionnelle — Aide financière subordonnée au respect de conditions, évoquée comme imposée par le droit européen en cas de difficulté d'un État membre.
[2] austérité — Politique de réduction des déficits et des dépenses publiques, présentée dans le débat comme une mesure imposée en contrepartie d'un plan de sauvetage.
[3] aversion au risque — Comportement des investisseurs qui fuient les actifs risqués, mentionné comme facteur du choc de liquidité de mars 2020.
[4] BCE — Banque centrale européenne — Institution monétaire de la zone euro, dont les outils de stabilisation (PEPP, TPI, OMT) sont discutés dans le débat.
[5] capacité de levée de fonds — Aptitude d'un État à emprunter sur les marchés, quasi nulle pour la Grèce en 2011 selon le débat, mais maintenue pour la France.
[6] choc exogène de liquidité — Choc extérieur affectant la disponibilité de liquidités, invoqué pour caractériser la situation de mars 2020.
[7] conditionnalité budgétaire — Exigence de discipline budgétaire attachée à l'octroi d'un soutien financier, au cœur du débat sur l'application d'un plan de sauvetage.
[8] Conseil des gouverneurs — Organe de décision de la BCE, mentionné comme ayant adopté le PEPP en réponse au choc de mars 2020.
[9] coupons — Paiements d'intérêts périodiques versés aux détenteurs d'obligations, mentionnés pour indiquer que les émetteurs paient encore leurs dettes.
[10] crise de liquidité — Situation où un acteur rencontre des difficultés à obtenir des liquidités à court terme, distinguée dans le débat de la crise de solvabilité.
[11] crise de solvabilité — Situation où un débiteur est incapable de faire face à ses dettes à long terme, distinguée de la crise de liquidité.
[12] défaut de paiement — Incapacité d'un État à honorer ses dettes, situation centrale du scénario de plan de sauvetage discuté.
[13] défaut de paiement technique — Défaut formel lié à l'impossibilité de lever des fonds, attribué à la Grèce en 2011 dans le débat.
[14] fragmentation de marché — Situation de segmentation des marchés financiers, que le TPI visait à contrer selon le débat.
[15] gouvernance économique européenne — Ensemble des règles et mécanismes de coordination budgétaire au sein de l'UE, évoqué comme cadre d'une éventuelle restructuration.
[16] marché obligataire — Marché où s'échangent les titres de dette, dont la stabilisation est l'objet des outils de la BCE.
[17] marchés de capitaux — Marchés financiers où les États et entreprises se financent, mentionnés pour l'accès de la France.
[18] MES — Mécanisme européen de stabilité — Institution européenne conçue, selon le débat, pour les États dont la solvabilité est remise en cause.
[19] mémorandum d'accord — Document encadrant les conditions d'un plan de sauvetage, associé dans le débat à une austérité imposée.
[20] OMT — Outright Monetary Transactions — Outil de la BCE mentionné comme instrument de stabilisation du marché obligataire.
[21] PEPP — Pandemic Emergency Purchase Programme — Programme d'achats d'urgence de la BCE, présenté comme réponse au choc de liquidité de mars 2020.
[22] plan de sauvetage — Dispositif de soutien financier à un État en difficulté, dont l'application à la France est débattue.
[23] politique monétaire — Politique de la BCE visant à agir sur les conditions de financement, dont la transmission est évoquée.
[24] précédent documenté — Cas antérieur attesté, mentionné comme le seul exemple de défaut en zone euro.
[25] puissances systémiques — États dont la taille et l'importance économique rendent leur défaillance potentiellement déstabilisatrice, catégorie où le débat place la France.
[26] réformes coercitives — Réformes imposées sous la contrainte, dont l'adversaire nie qu'elles seraient applicables à la France.
[27] solvabilité publique — Capacité de l'État à honorer ses engagements financiers, jamais remise en cause en mars 2020 selon le débat.
[28] spreads — Écarts de taux sur les obligations d'État, mentionnés comme indicateur des tensions de marché.
[29] surveillance renforcée — Contrôle accru exercé sur un État bénéficiant d'une aide, évoqué comme élément du droit européen.
[30] TPI — Transmission Protection Instrument — Instrument de la BCE destiné à contrer la fragmentation du marché, selon le débat.
[31] transmission de la politique monétaire — Mécanisme par lequel les décisions de la BCE se répercutent sur les conditions de financement, que les outils comme le TPI visent à assurer.
[32] Troïka — Groupe d'institutions associé aux plans de sauvetage, mentionné pour désigner le cadre d'un plan de sauvetage de type grec.
[33] tutelle — Mise sous contrôle d'un État par des instances extérieures, évoquée comme conséquence possible d'un mémorandum.
[34] zone euro — Espace monétaire des pays ayant adopté l'euro, dans lequel s'inscrit le débat sur le défaut et le sauvetage.
[35] économie de premier plan — Qualification de la France dans le débat, par opposition à une économie en situation de défaut.
[36] émetteurs — Entités qui émettent des titres de dette sur le marché obligataire, mentionnées comme payant leurs coupons.
[37] État membre — Pays faisant partie de l'Union européenne, sujet des mécanismes de soutien et de surveillance discutés.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Instrument | Déclencheur observé | Conditionnalité explicite | Base juridique / décision |
|---|---|---|---|
| PEPP (2020) | Choc de marché exogène | Non | Décisions BCE 2020 |
| TPI (2022) | Fragmentation de marché | Oui (3 critères) | BCE, juillet 2022 |
| OMT (2012) | Tensions souveraines | Oui, programme MES/FESF | BCE, 6 sept. 2012 |
| Programme d'ajustement | Difficulté financière grave | Oui, mémorandum + surveillance | Règlement (UE) 472/2013 |
Legend: Comparaison des instruments européens selon leur déclencheur réel et leur conditionnalité. Sources : Bulletin de la BCE du 6 septembre 2012 (https://www.ecb.europa.eu/press/pr/date/2012/html/pr120906_1.en.html) ; règlement (UE) n° 472/2013 (https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A32013R0472) ; arrêt Weiss C-493/17 (https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX%3A62017CJ0493).
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.