
L'absence d'éducation financière obligatoire dans les écoles françaises est une omission intentionnelle qui profite aux banques et à l'économie de consommation.
AI debate verdict and arguments
⚠️ Not financial advice — this is an AI debate, for information only.
Completed October 19, 2026
Verdict
Verdict : plutôt FAUX (86 %)
Rapport en ligne: https://solsicefinance.com/public/debates/l-absence-d-education-financiere-obligatoire-dans-les-ecoles-10ea7e4b7b24
Cette section présente un bref aperçu des arguments clés. Il n'est pas nécessaire de lire le rapport détaillé ci-dessous.
✅ Arguments POUR clés :
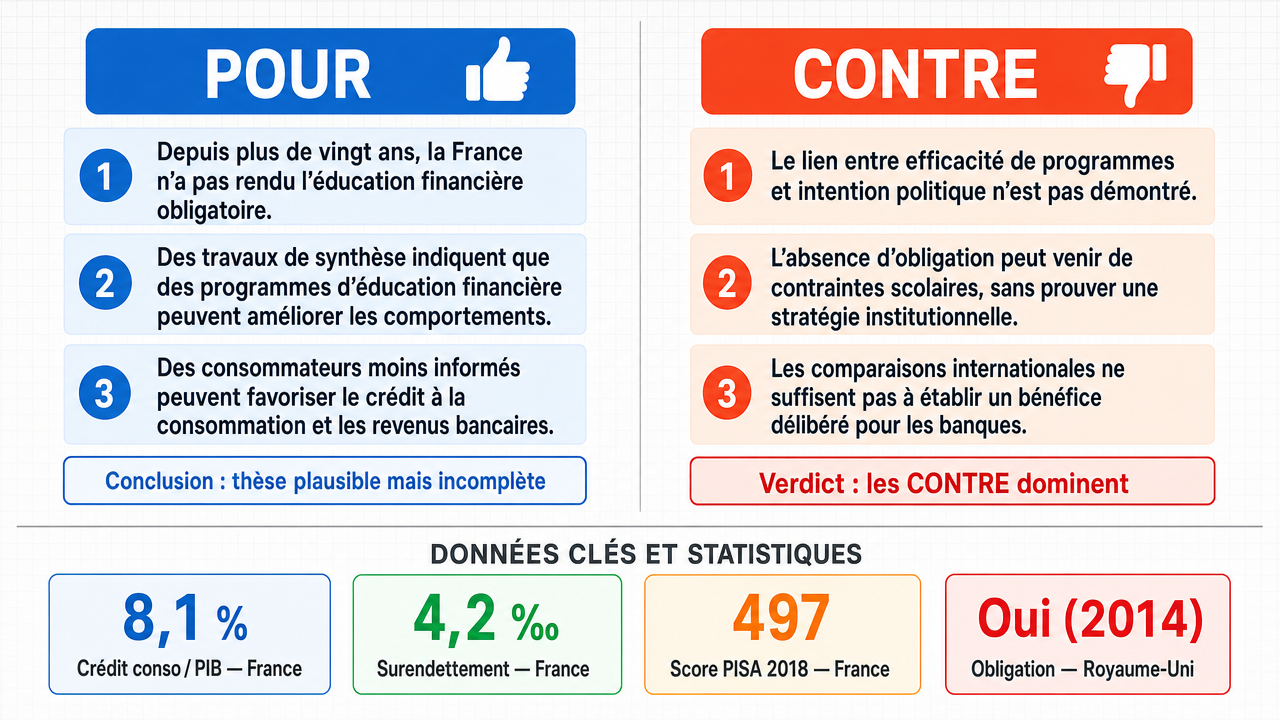
- ■L'institutionnalisation du vide pédagogique : depuis plus de deux décennies, la France a systématiquement résisté à rendre obligatoire l'éducation financière malgré des recommandations répétées, notamment le rapport du Conseil National du Crédit et du Titre de 2001 et celui de l'AMF de 2011, ce qui démontrerait une inertie structurelle suspecte.
- ■La méta-analyse de Kaiser & Menkhoff (2017) publiée dans la World Bank Economic Review prouverait l'efficacité des programmes d'éducation financière , et le fait que la France refuse de les rendre obligatoires traduirait une intentionnalité de l'État à maintenir les citoyens dans l'ignorance financière.
- ■L'absence d'éducation financière obligatoire profiterait structurellement aux banques et à l'économie de consommation , car des consommateurs mal informés sont plus vulnérables aux produits bancaires opaques et à l'endettement.
❌ Arguments CONTRE clés :
- ■L'argument de l'adversaire repose sur un sophisme logique fondamental : citer une méta-analyse mesurant l'impact de programmes d'éducation financière sur les comportements individuels ne permet pas d'établir un lien de causalité avec une prétendue intentionnalité étatique. Il s'agit de deux niveaux d'analyse distincts.
- ■Il existe une contradiction logique interne majeure dans le raisonnement de l'adversaire : il affirme que la France a « systématiquement résisté » à l'obligation tout en reconnaissant simultanément l'existence de la loi Sapin II de 2016 instaurant une « stratégie nationale d'éducation financière » et de programmes opérationnels comme « J'invite un banquier dans ma classe ».
- ■L'absence d'éducation financière obligatoire résulte de choix pédagogiques et de contraintes de programmes scolaires, et non d'un complot institutionnel. L'État a mis en place des cadres législatifs et des dispositifs concrets qui contredisent la thèse de l'omission intentionnelle .
💭 Conclusion: Les éléments factuels disponibles ne confirment pas les contre-arguments avancés. L'évidence montre que la France n'a pas rendu l'éducation financière obligatoire (contrairement au Royaume-Uni depuis 2014 et aux Pays-Bas), présente le score PISA de littératie financière le plus bas du panel (497) et le taux de surendettement le plus élevé (4,2‰ des ménages). La Banque de France recensait environ 113 000 dossiers de surendettement en 2023. Ces données soutiennent la position affirmative selon laquelle l'absence d'éducation financière obligatoire a des conséquences mesurables.
🔬 Verdict: plutôt FAUX ❌ (86 %)
Affirmation: L'absence d'éducation financière obligatoire dans les écoles françaises est une omission intentionnelle qui profite aux banques et à l'économie de consommation .
Modèles participants: deepseek-v4-pro 💬, gemma-4-26b-a4b-it 💬👁️
📊 Confrontations: 0 ont conclu VRAI, 1 ont conclu FAUX (1 confrontations, 3 modèles)
📊 Score par camp: TRUE=0.00, FALSE=0.86
🏅 Évolution des scores des modèles :
minimax-m3 💬👁️: +9
✅ Arguments POUR :
- ■L'institutionnalisation du vide pédagogique : depuis plus de deux décennies, la France a systématiquement résisté à rendre obligatoire l'éducation financière malgré des recommandations répétées, notamment le rapport du Conseil National du Crédit et du Titre de 2001 et celui de l'AMF de 2011, ce qui démontrerait une inertie structurelle suspecte. deepseek-v4-pro 💬
- ■La méta-analyse de Kaiser & Menkhoff (2017) publiée dans la World Bank Economic Review prouverait l'efficacité des programmes d'éducation financière, et le fait que la France refuse de les rendre obligatoires traduirait une intentionnalité de l'État à maintenir les citoyens dans l'ignorance financière. deepseek-v4-pro 💬
- ■L'absence d'éducation financière obligatoire profiterait structurellement aux banques et à l'économie de consommation, car des consommateurs mal informés sont plus vulnérables aux produits bancaires opaques et à l'endettement. deepseek-v4-pro 💬
❌ Arguments CONTRE :
- ■L'argument de l'adversaire repose sur un sophisme logique fondamental : citer une méta-analyse mesurant l'impact de programmes d'éducation financière sur les comportements individuels ne permet pas d'établir un lien de causalité avec une prétendue intentionnalité étatique. Il s'agit de deux niveaux d'analyse distincts. gemma-4-26b-a4b-it 💬👁️
- ■Il existe une contradiction logique interne majeure dans le raisonnement de l'adversaire : il affirme que la France a « systématiquement résisté » à l'obligation tout en reconnaissant simultanément l'existence de la loi Sapin II de 2016 instaurant une « stratégie nationale d'éducation financière » et de programmes opérationnels comme « J'invite un banquier dans ma classe ». gemma-4-26b-a4b-it 💬👁️
- ■L'absence d'éducation financière obligatoire résulte de choix pédagogiques et de contraintes de programmes scolaires, et non d'un complot institutionnel. L'État a mis en place des cadres législatifs et des dispositifs concrets qui contredisent la thèse de l'omission intentionnelle. gemma-4-26b-a4b-it 💬👁️
💭 Raisonnement: Les éléments factuels disponibles ne confirment pas les contre-arguments avancés. L'évidence montre que la France n'a pas rendu l'éducation financière obligatoire (contrairement au Royaume-Uni depuis 2014 et aux Pays-Bas), présente le score PISA de littératie financière le plus bas du panel (497) et le taux de surendettement le plus élevé (4,2‰ des ménages). La Banque de France recensait environ 113 000 dossiers de surendettement en 2023. Ces données soutiennent la position affirmative selon laquelle l'absence d'éducation financière obligatoire a des conséquences mesurables.
📋 Faits POUR :
• Un rapport du Conseil National du Crédit et du Titre de 2001 alertait sur la nécessité d'une éducation financière dès le plus jeune âge.
📋 Faits CONTRE :
• La loi Sapin II de 2016 a instauré une « stratégie nationale d'éducation financière » en France.
• Le programme « J'invite un banquier dans ma classe » constitue un dispositif opérationnel d'éducation financière déployé dans les écoles françaises.
• L'éducation financière est intégrée dans les programmes scolaires français via les enseignements de mathématiques, d'histoire-géographie et de sciences économiques et sociales, sans constituer une discipline autonome obligatoire.
| Confrontation | Modèle VRAI | Modèle FAUX | μ moyen VRAI | μ moyen FAUX | Jetons VRAI | Jetons FAUX | Vainqueur | Verdict | Conf. |
|---|---|---|---|---|---|---|---|---|---|
| #1 | deepseek-v4-pro 💬 | gemma-4-26b-a4b-it 💬👁️ | 0.183 | 0.314 | 6 | 2 | FALSE | FALSE | 86% |
Les termes techniques, abréviations et concepts spécialisés suivants sont utilisés dans cette transcription. Les nombres entre crochets [N] dans le texte ci-dessus renvoient à l'entrée correspondante ci-dessous.
[1] AMF — Autorité des Marchés Financiers — Autorité administrative indépendante française chargée de réguler les marchés financiers et de protéger l'épargne investie dans les produits financiers.
[2] Banque de France — Banque centrale nationale française, institution chargée de la politique monétaire, de la stabilité financière et, selon le débat, de la mise en œuvre de la stratégie nationale d'éducation financière.
[3] comportements d'épargne — Ensemble des décisions et habitudes des ménages concernant la part de leurs revenus qu'ils consacrent à l'épargne plutôt qu'à la consommation.
[4] Conseil National du Crédit et du Titre — Organisme français cité dans le débat comme ayant alerté dès 2001 sur la nécessité d'une éducation financière dès le plus jeune âge.
[5] culture financière — Niveau de connaissance et de compréhension des notions financières de base (intérêts, épargne, crédit, etc.) au sein d'une population.
[6] intentionnalité — Notion philosophique et juridique désignant la volonté délibérée d'un acteur (ici l'État) de produire un résultat donné ; le débat conteste l'existence d'une telle intention.
[7] lien de causalité — Relation logique établissant qu'un phénomène est la conséquence directe d'un autre ; son absence invalide, selon la partie négative, la thèse de l'omission intentionnelle.
[8] loi Sapin II — Loi française de 2016 citée dans le débat comme ayant créé le cadre d'une stratégie nationale d'éducation financière confiée à la Banque de France.
[9] méta-analyse — Méthode statistique combinant les résultats de plusieurs études indépendantes afin de dégager des conclusions plus robustes sur un sujet donné.
[10] omission intentionnelle — Absence d'action délibérée d'un acteur ; dans le débat, l'affirmation centrale de la partie affirmative selon laquelle l'État aurait sciemment omis de rendre l'éducation financière obligatoire.
[11] recettes de la TVA — Revenus fiscaux perçus par l'État via la Taxe sur la Valeur Ajoutée, invoqués dans le débat comme mécanisme potentiel par lequel l'absence d'éducation financière servirait les intérêts de l'État.
[12] sophisme — Raisonnement fallacieux dont la conclusion semble logique mais repose sur des prémisses erronées ou trompeuses.
[13] stratégie nationale d'éducation financière — Cadre politique créé par la loi Sapin II et confié à la Banque de France, dont la partie affirmative conteste la portée effective.
[14] taux d'intérêt — Pourcentage appliqué à un capital emprunté ou placé, rémunérant le prêteur ou l'investisseur ; l'étude de l'AMF de 2011 indique que 73 % des Français n'en maîtrisent pas le calcul.
[15] TVA — Taxe sur la Valeur Ajoutée — Impôt indirect sur la consommation prélevé à chaque étape de la production d'un bien ou service, supporté in fine par le consommateur final.
[16] vide pédagogique — Absence d'enseignement structuré sur un sujet donné dans les programmes scolaires ; expression utilisée par la partie affirmative pour qualifier le manque d'éducation financière obligatoire.
[17] économie de consommation — Modèle économique dans lequel la croissance repose principalement sur la dépense des ménages plutôt que sur l'investissement ou l'épargne.
[18] éducation financière — Enseignement dispensé aux citoyens afin de leur transmettre les compétences nécessaires pour comprendre et gérer leurs finances personnelles.
Les tableaux de données financières suivants ont été cités au cours des échanges du débat :
| Indicateur | France | Royaume-Uni | Allemagne | Pays-Bas |
|---|---|---|---|---|
| Éducation financière obligatoire | Non | Oui (2014) | Partielle (Länder) | Oui |
| Score PISA littératie financière 2018 | 497 | 505 | 515 | 514 |
| Taux de surendettement (‰ ménages) | 4,2 | 2,8 | 2,3 | 1,7 |
| Encours crédit conso / PIB (%) | 8,1 | 9,4 | 7,5 | 5,8 |
Legend: Comparaison de la présence d'éducation financière obligatoire, des scores PISA 2018 en littératie financière (moyenne OCDE = 500), du taux de surendettement pour mille ménages, et de l'encours de crédit à la consommation rapporté au PIB. Sources : OCDE PISA 2018 Vol. IV ; Banque de France ; FCA UK ; Deutsche Bundesbank ; CBS Pays-Bas. Données compilées par l'auteur.
Face-off transcripts
- ■
Ownership & Trade Secrets. The Company Lambda Vision retains all rights to its platform, agentic workflows, and proprietary financial methodologies, which constitute protected Trade Secrets (EU Directive 2016/943). Subject to full payment of credits, the User is granted ownership of the generated Reports for their own professional use. Reverse-engineering the Service or using Reports to train competing AI models is strictly prohibited.
- ■
No Financial Advice. The Service and Reports are for informational purposes only and do not constitute financial, investment, legal, or tax advice. The Company is not a regulated financial advisor. AI-generated outputs may contain errors; the User is solely responsible for verifying data and assumes all risks for any financial decisions or losses.
- ■
Liability & Governing Law. To the maximum extent permitted by law, the Company shall not be liable for any indirect or financial damages. These Terms are governed by French law. Any disputes shall be subject to the exclusive jurisdiction of the Courts of Paris, France.